Ferienhaus am Wasser kaufen: See, Fluss oder Küste im Vergleich
Wer ein Ferienhaus am Wasser kaufen möchte, entscheidet sich nicht nur für eine Aussicht, sondern für ein eigenes Regelwerk aus Uferschutz, Baurecht, Versicherbarkeit und Preisbildung. Wasserlage ist ein Sammelbegriff: Er umfasst den Alpensee ebenso wie den Flussabschnitt im Mittelgebirge und die Küstenparzelle an Nord- oder Mittelmeer. Diese drei Lagetypen verhalten sich wirtschaftlich unterschiedlich – bei den Quadratmeterpreisen, bei den Auflagen und vor allem beim Thema Elementarschaden. Dieser Beitrag ordnet die Unterschiede und liefert eine Prüfliste für den Kaufprozess.
Ferienhaus am Wasser kaufen: Warum Uferlagen eigenen Regeln folgen
Das Grundprinzip ist schnell erklärt: Wasser lässt sich nicht vermehren. Die Zahl der Grundstücke in erster Reihe an einem See, einem schiffbaren Fluss oder einer geschützten Küste ist begrenzt, und sie wird durch Naturschutzrecht, Gewässerrandstreifen und kommunale Bebauungspläne eher kleiner als größer. Diese Knappheit erklärt die Preisaufschläge – aber sie erklärt nicht automatisch eine gute Investition.
Denn dieselben Regeln, die das Angebot verknappen, beschränken auch, was Sie mit der Immobilie tun dürfen. Ein Anbau, ein neuer Steg, eine zusätzliche Terrasse oder die gewerbliche Kurzzeitvermietung sind in Uferzonen häufig genehmigungspflichtig oder ausgeschlossen. Wer die Wasserlage rein über den Wiederverkaufswert denkt, unterschätzt die Bewirtschaftungsseite. Grundsätzliche Fragen zu Standortwahl, Objektgröße und Betreiberkonzept behandeln wir im Überblicksartikel ferienhaus kaufen; hier geht es gezielt um das, was das Wasser verändert.
See, Fluss und Küste im direkten Vergleich
Der folgende Vergleich zeigt die Unterschiede, die im Exposé selten stehen. Die Preisangaben sind Erfahrungswerte für den Aufschlag gegenüber einer vergleichbaren Immobilie in gleicher Region ohne Wasserbezug.
Kriterium | See | Fluss | Küste / Meer |
|---|---|---|---|
Preisaufschlag Sichtlage | ca. 20–40 % | ca. 5–15 % | ca. 25–50 % |
Preisaufschlag erste Reihe mit Zugang | ca. 50–120 % | ca. 15–30 % | ca. 60–150 % |
Angebotsdichte | sehr gering, oft Off-Market | mittel bis hoch | gering, stark objektabhängig |
Hauptrisiko | Starkregen, Rückstau, Seehochstand | Hochwasser, Grundwasser | Sturmflut, Salzluft, Erosion |
Elementarversicherung | meist möglich, mit Selbstbehalt | je nach Zone teils ausgeschlossen | möglich, oft Zusatzklauseln |
Typische Auflagen | Uferschutzzone, Steglizenz | Gewässerrandstreifen, Wasserrecht | Küstenschutz, Bauverbotszone |
Saisonprofil Vermietung | Sommer stark, Winter regionsabhängig | gleichmäßig, aber flacher | ausgeprägte Hochsaison |
Realistische Auslastung | ca. 45–65 % (mit Betreiber) | ca. 30–45 % | ca. 40–70 % je nach Klimazone |
Instandhaltung p. a. | ca. 1,0–1,5 % vom Gebäudewert | ca. 1,0–1,5 % | ca. 1,5–2,5 % (Salz, Wind) |
Der Aha-Moment liegt in der letzten Zeile in Kombination mit der ersten: Küstenobjekte tragen den höchsten Kaufaufschlag und die höchsten laufenden Kosten. Ein Seehaus mit vergleichbarer Nettomiete kann deshalb trotz hohem Einstiegspreis den besseren Cashflow liefern, weil Salzluft, Windlast und Fassadenzyklen entfallen. Wer nur den Kaufpreis vergleicht, vergleicht die Hälfte.
Was die Wasserlage beim Preis wirklich bedeutet
Erste Reihe, zweite Reihe, Sichtlage
Der Markt kennt drei Kategorien, die preislich weit auseinanderliegen. Erste Reihe mit eigenem Wasserzugang ist die kleinste und teuerste Gruppe – hier zahlen Sie für ein Recht, nicht für Quadratmeter. Zweite Reihe bedeutet: Der Nachbar liegt zwischen Ihnen und dem Ufer, der Blick ist teilweise verstellt, der Aufschlag halbiert sich häufig. Sichtlage ohne fußläufigen Zugang wird im Exposé gern als „Seeblick" geführt, verliert aber deutlich an Wert, wenn eine Straße, eine Bahnlinie oder ein zukünftiges Baufeld dazwischenliegt.
Prüfen Sie deshalb immer den gültigen Bebauungsplan der Nachbarparzellen. Ein Seeblick, der durch einen genehmigungsfähigen Neubau in zwei Jahren verschwindet, ist im Kaufpreis eingepreist – im Wiederverkaufspreis dann aber nicht mehr.
Preisstabilität statt Preisfantasie
Wasserlagen gelten als wertstabil, weil das Angebot begrenzt ist. Das heißt jedoch nicht, dass jede Uferimmobilie steigt. Entscheidend sind Wasserqualität, Erreichbarkeit, touristische Infrastruktur und die Frage, ob die Gemeinde touristische Vermietung überhaupt erlaubt. Ein sauberer, gut angebundener See mit funktionierendem Ortskern schlägt eine abgelegene Flussparzelle mit eingeschränktem Badebetrieb deutlich. Wie sich der Kaufpreis ins Verhältnis zur Jahresnettomiete setzen lässt, zeigt die kaufpreisfaktor tabelle.
Auflagen: Uferschutz, Wasserrecht und Nutzungsrechte
Gewässerrandstreifen und Bauverbotszonen
In Deutschland und Österreich gelten entlang von Gewässern Randstreifen, in denen Bebauung, Versiegelung und teils sogar Bepflanzung eingeschränkt sind. Die Breite variiert je nach Bundesland und Gewässertyp zwischen fünf und mehreren Dutzend Metern. An Küsten kommen Küstenschutzstreifen hinzu, in Spanien beispielsweise die Regelungen des Küstengesetzes mit einer öffentlich-rechtlichen Zone ab der Uferlinie. Ältere Bestandsgebäude genießen häufig Bestandsschutz – dieser erlischt aber unter Umständen bei Abriss, größerem Umbau oder längerem Leerstand. Lassen Sie sich den Bestandsschutz schriftlich von der Baubehörde bestätigen, nicht vom Verkäufer.
Steg, Bootsplatz und Badezugang
Ein Steg ist in den meisten Fällen kein Eigentum, sondern eine befristete Lizenz oder ein Wasserbenutzungsrecht, das an eine Person oder ein Grundstück gebunden sein kann. Klären Sie vor dem Kauf: Ist das Recht übertragbar? Wie lange läuft es? Welche jährliche Gebühr fällt an? Und gibt es eine Instandhaltungspflicht? Dasselbe gilt für Bootsliegeplätze in Marinas – sie werden oft separat vom Objekt gehandelt und können den Kaufpreis spürbar erhöhen.
Widmung, Zweitwohnsitz und Vermietungserlaubnis
Gerade in beliebten Seeregionen haben Gemeinden die Vergabe von Zweitwohnsitzen und die Kurzzeitvermietung reguliert. Prüfen Sie die Widmung im Grundbuch beziehungsweise im Flächenwidmungsplan: Freizeitwohnsitz, touristische Nutzung und dauerhafter Wohnsitz sind rechtlich verschiedene Kategorien mit unterschiedlichen Folgen für Steuer und Vermietbarkeit. Ein Objekt ohne touristische Widmung lässt sich nicht legal an Feriengäste vermieten – unabhängig davon, was der Vorbesitzer praktiziert hat. Die steuerliche und betriebswirtschaftliche Gesamtlogik dahinter erläutert der Beitrag zur ferienimmobilie als kapitalanlage.
Versicherung: der unterschätzte Kostenblock am Wasser
Die Gebäudeversicherung deckt Feuer, Leitungswasser und Sturm – Überschwemmung, Rückstau und Starkregen sind dagegen nur über den Zusatzbaustein Elementarschaden abgedeckt. Und genau dort wird es bei Wasserlagen konkret.
Versicherer arbeiten mit Gefährdungsklassen (in Deutschland dem ZÜRS-System). Die Einstufung reicht von Klasse 1 (statistisch seltene Überschwemmung) bis Klasse 4 (mindestens alle zehn Jahre). Objekte in Klasse 3 und 4 sind schwerer versicherbar, teurer und werden häufig nur mit Selbstbehalten im vier- bis fünfstelligen Bereich angenommen. In Einzelfällen lehnen Versicherer ab.
Praktische Konsequenzen für den Kauf:
Vor dem Kaufvertrag eine unverbindliche Deckungszusage einholen – nicht danach. Eine Ablehnung kann die Finanzierung gefährden, weil Banken den Elementarschutz oft voraussetzen.
Prämienspanne einplanen: In gefährdeten Lagen liegen die Kosten je nach Objektwert und Zone deutlich über dem Durchschnitt – rechnen Sie mit dem Zwei- bis Vierfachen einer vergleichbaren Immobilie im Binnenland.
Bauliche Vorsorge senkt die Prämie: Rückstauklappen, hochgesetzte Technikräume, wasserbeständige Bodenaufbauten im Untergeschoss und der Verzicht auf Kellernutzung werden von vielen Versicherern honoriert.
Küste: Sturmflutschäden sind teils gesondert geregelt; prüfen Sie, ob Deichbruch und Rückstau aus dem Kanalnetz eingeschlossen sind.
Rechnen Sie die Versicherungsprämie fest in die Bewirtschaftungskosten ein. Bei Objekten in erhöhter Gefährdungsklasse kann sie 0,2 bis 0,5 Prozentpunkte der Bruttorendite kosten – ein Wert, der in vielen Kalkulationen schlicht fehlt.
Rendite und Auslastung, wenn Sie ein Ferienhaus am Wasser kaufen
Wasserlagen vermieten sich in der Hauptsaison überdurchschnittlich gut, aber die Nebensaison entscheidet über den Jahresertrag. Ein Seehaus in einer Region mit Sommer- und Winterangebot erreicht deutlich stabilere Auslastungen als eine reine Badeadresse. Genau darin liegt der Vorteil von Zwei-Saisonen-Regionen: Der See trägt den Sommer, Wandern oder Wintersport tragen den Rest.
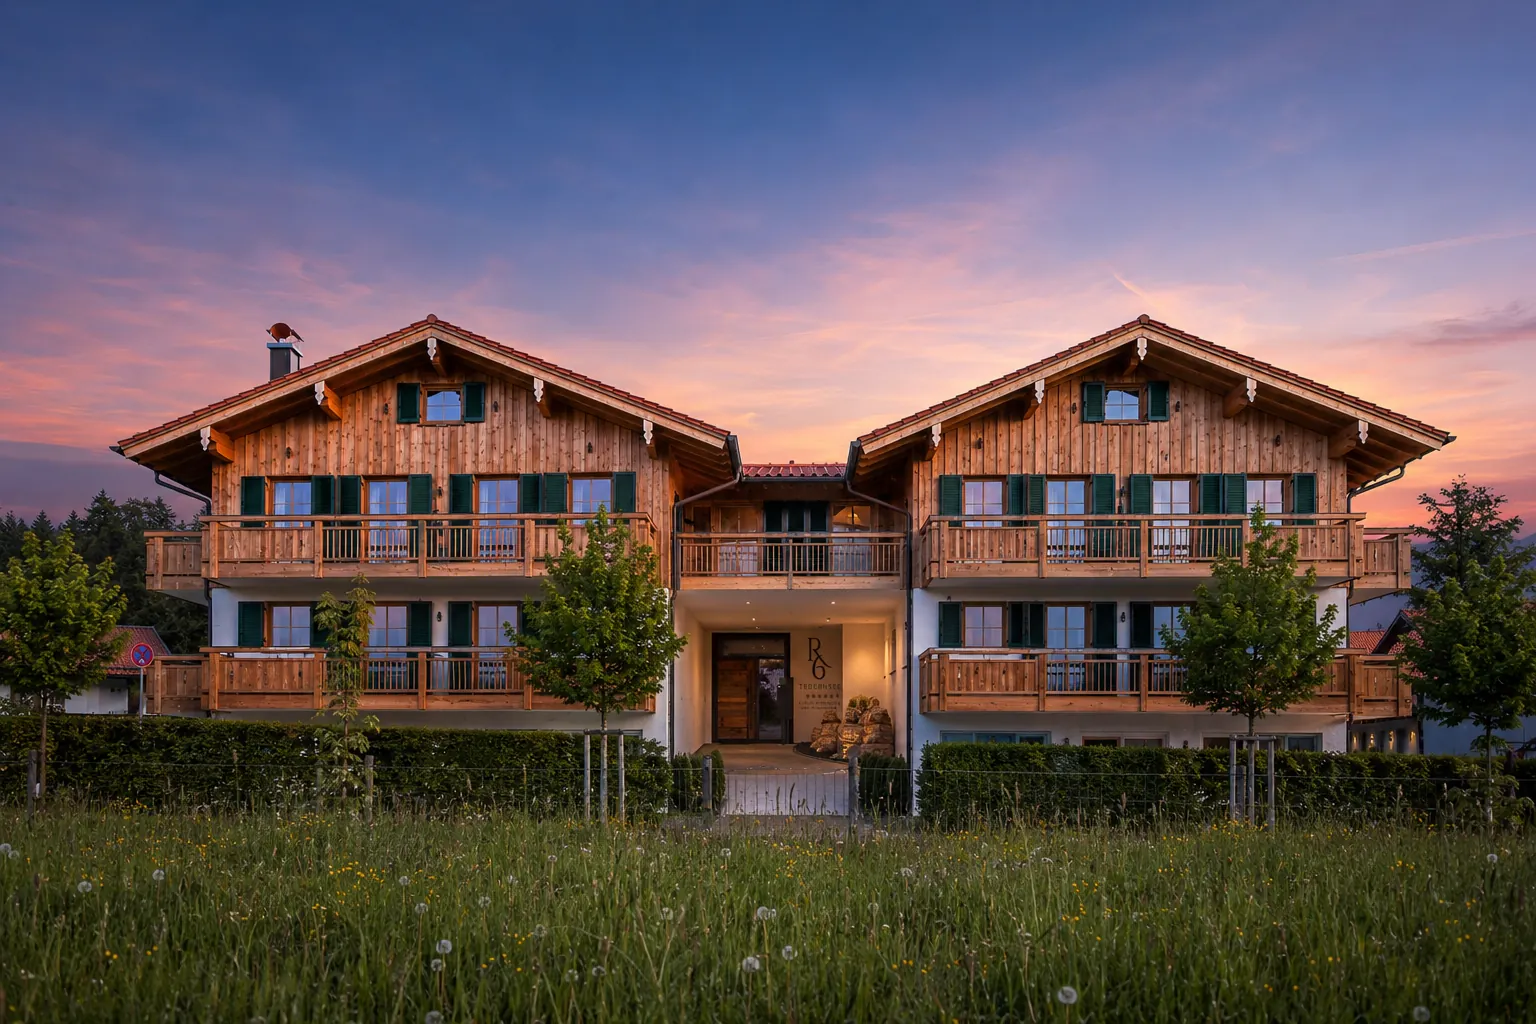
Ein Beispiel aus der Praxis sind Objekte in bayerischer Seenlage – etwa die Apartments am Tegernsee: hohe Nachfrage im Sommer, gleichzeitig ganzjähriger Gesundheits- und Wandertourismus sowie kurze Anfahrt aus dem Ballungsraum München. Diese Kombination glättet die Auslastungskurve stärker als eine reine Sommerdestination.
Kalkulieren Sie konservativ: Nettomieteinnahmen nach Abzug von Betreiberprovision (20–30 %), Reinigung, Instandhaltungsrücklage, Versicherung, Verwaltung und Grundabgaben. Erst dieser Wert ist die Basis für eine belastbare Rechnung. Die Methodik – von Brutto- über Netto- bis zur Objektrendite – finden Sie unter immobilien rendite berechnen.
Wenn Sie die Zahlen für ein konkretes Objekt gegenrechnen möchten: Berechnen Sie Ihre persönliche Ferienimmobilien-Rendite mit dem Renditerechner von INVESTMENT & living – inklusive Auslastung, Nebenkosten und Finanzierungsanteil.
Prüfliste vor dem Notartermin
Auszug aus dem Bebauungsplan für das Objekt und die Nachbarparzellen
Bestätigung des Bestandsschutzes durch die Baubehörde
Gefährdungsklasse des Grundstücks und schriftliche Deckungszusage des Versicherers
Übertragbarkeit von Steg-, Ufer- und Bootsplatzrechten inklusive Restlaufzeit
Widmung und kommunale Regeln zu Freizeitwohnsitz und Kurzzeitvermietung
Feuchtigkeits- und Grundwassergutachten, besonders bei Kellergeschossen
Historie: Hochwasserereignisse der letzten 30 Jahre, dokumentierte Schäden, Sanierungen
Zugangsrechte: Ist der Weg zum Wasser gesichert oder ein Gefälligkeitsrecht?
Speziell zu Binnenseen, Uferzonen und Badegewässern gehen wir im Beitrag ferienhaus am see kaufen ausführlicher auf regionale Besonderheiten ein.
Häufige Fragen
Wie viel teurer ist ein Ferienhaus am Wasser gegenüber einer Lage im Hinterland?
Der Aufschlag hängt stark vom Wassertyp und vom Zugang ab. Für reine Sichtlagen liegt er am See bei rund 20 bis 40 Prozent, am Fluss bei 5 bis 15 Prozent, an der Küste bei 25 bis 50 Prozent. Mit eigenem Wasserzugang in erster Reihe kann sich der Preis gegenüber einer vergleichbaren Immobilie ohne Wasserbezug annähernd verdoppeln. Wichtig ist der Blick auf die Folgekosten: Küstenobjekte verursachen durch Salzluft und Windlast dauerhaft höhere Instandhaltungsaufwendungen.
Bekomme ich für ein Ferienhaus am Wasser überhaupt eine Elementarversicherung?
In der Regel ja, aber die Bedingungen unterscheiden sich deutlich. Entscheidend ist die Gefährdungsklasse des Grundstücks. In den Klassen 1 und 2 ist der Elementarbaustein meist unproblematisch, in Klasse 3 mit erhöhter Prämie und Selbstbehalt, in Klasse 4 teilweise nur eingeschränkt oder gar nicht. Holen Sie die Deckungszusage vor Unterzeichnung des Kaufvertrags ein, da viele Banken den Elementarschutz zur Finanzierungsvoraussetzung machen.
Darf ich am eigenen Ufergrundstück einen Steg bauen oder nutzen?
Nur mit wasserrechtlicher Genehmigung. Bestehende Stege beruhen häufig auf befristeten Lizenzen, die nicht automatisch auf den Käufer übergehen. Prüfen Sie Übertragbarkeit, Restlaufzeit, jährliche Gebühren und Instandhaltungspflichten schriftlich. Ein Neubau ist in Uferschutzzonen vielerorts ausgeschlossen, insbesondere an Naturschutz- oder Trinkwasserseen.
Welche Wasserlage eignet sich am besten zur Vermietung?
Am ehesten Standorte mit zwei tragfähigen Saisonen. Ein See in einer Region mit zusätzlichem Wander- oder Winterangebot erreicht stabilere Jahresauslastungen als eine reine Badedestination, deren Erträge sich auf wenige Monate konzentrieren. Prüfen Sie zusätzlich, ob die Gemeinde die touristische Kurzzeitvermietung erlaubt – ohne entsprechende Widmung ist die Vermietung unabhängig von der Nachfrage nicht zulässig.
Nächster Schritt
Eine Wasserlage lässt sich nicht am Exposé beurteilen, sondern an Bebauungsplan, Gefährdungsklasse, Widmung und Auslastungshistorie. Wenn Sie diese Punkte für ein konkretes Objekt durchgehen möchten, finden Sie geprüfte Ferienimmobilien und die passenden Kalkulationsgrundlagen bei INVESTMENT & living.
Ferienhaus am Wasser kaufen: See, Fluss oder Küste im Vergleich
Wer ein Ferienhaus am Wasser kaufen möchte, entscheidet sich nicht nur für eine Aussicht, sondern für ein eigenes Regelwerk aus Uferschutz, Baurecht, Versicherbarkeit und Preisbildung. Wasserlage ist ein Sammelbegriff: Er umfasst den Alpensee ebenso wie den Flussabschnitt im Mittelgebirge und die Küstenparzelle an Nord- oder Mittelmeer. Diese drei Lagetypen verhalten sich wirtschaftlich unterschiedlich – bei den Quadratmeterpreisen, bei den Auflagen und vor allem beim Thema Elementarschaden. Dieser Beitrag ordnet die Unterschiede und liefert eine Prüfliste für den Kaufprozess.
Ferienhaus am Wasser kaufen: Warum Uferlagen eigenen Regeln folgen
Das Grundprinzip ist schnell erklärt: Wasser lässt sich nicht vermehren. Die Zahl der Grundstücke in erster Reihe an einem See, einem schiffbaren Fluss oder einer geschützten Küste ist begrenzt, und sie wird durch Naturschutzrecht, Gewässerrandstreifen und kommunale Bebauungspläne eher kleiner als größer. Diese Knappheit erklärt die Preisaufschläge – aber sie erklärt nicht automatisch eine gute Investition.
Denn dieselben Regeln, die das Angebot verknappen, beschränken auch, was Sie mit der Immobilie tun dürfen. Ein Anbau, ein neuer Steg, eine zusätzliche Terrasse oder die gewerbliche Kurzzeitvermietung sind in Uferzonen häufig genehmigungspflichtig oder ausgeschlossen. Wer die Wasserlage rein über den Wiederverkaufswert denkt, unterschätzt die Bewirtschaftungsseite. Grundsätzliche Fragen zu Standortwahl, Objektgröße und Betreiberkonzept behandeln wir im Überblicksartikel ferienhaus kaufen; hier geht es gezielt um das, was das Wasser verändert.
See, Fluss und Küste im direkten Vergleich
Der folgende Vergleich zeigt die Unterschiede, die im Exposé selten stehen. Die Preisangaben sind Erfahrungswerte für den Aufschlag gegenüber einer vergleichbaren Immobilie in gleicher Region ohne Wasserbezug.
Kriterium | See | Fluss | Küste / Meer |
|---|---|---|---|
Preisaufschlag Sichtlage | ca. 20–40 % | ca. 5–15 % | ca. 25–50 % |
Preisaufschlag erste Reihe mit Zugang | ca. 50–120 % | ca. 15–30 % | ca. 60–150 % |
Angebotsdichte | sehr gering, oft Off-Market | mittel bis hoch | gering, stark objektabhängig |
Hauptrisiko | Starkregen, Rückstau, Seehochstand | Hochwasser, Grundwasser | Sturmflut, Salzluft, Erosion |
Elementarversicherung | meist möglich, mit Selbstbehalt | je nach Zone teils ausgeschlossen | möglich, oft Zusatzklauseln |
Typische Auflagen | Uferschutzzone, Steglizenz | Gewässerrandstreifen, Wasserrecht | Küstenschutz, Bauverbotszone |
Saisonprofil Vermietung | Sommer stark, Winter regionsabhängig | gleichmäßig, aber flacher | ausgeprägte Hochsaison |
Realistische Auslastung | ca. 45–65 % (mit Betreiber) | ca. 30–45 % | ca. 40–70 % je nach Klimazone |
Instandhaltung p. a. | ca. 1,0–1,5 % vom Gebäudewert | ca. 1,0–1,5 % | ca. 1,5–2,5 % (Salz, Wind) |
Der Aha-Moment liegt in der letzten Zeile in Kombination mit der ersten: Küstenobjekte tragen den höchsten Kaufaufschlag und die höchsten laufenden Kosten. Ein Seehaus mit vergleichbarer Nettomiete kann deshalb trotz hohem Einstiegspreis den besseren Cashflow liefern, weil Salzluft, Windlast und Fassadenzyklen entfallen. Wer nur den Kaufpreis vergleicht, vergleicht die Hälfte.
Was die Wasserlage beim Preis wirklich bedeutet
Erste Reihe, zweite Reihe, Sichtlage
Der Markt kennt drei Kategorien, die preislich weit auseinanderliegen. Erste Reihe mit eigenem Wasserzugang ist die kleinste und teuerste Gruppe – hier zahlen Sie für ein Recht, nicht für Quadratmeter. Zweite Reihe bedeutet: Der Nachbar liegt zwischen Ihnen und dem Ufer, der Blick ist teilweise verstellt, der Aufschlag halbiert sich häufig. Sichtlage ohne fußläufigen Zugang wird im Exposé gern als „Seeblick" geführt, verliert aber deutlich an Wert, wenn eine Straße, eine Bahnlinie oder ein zukünftiges Baufeld dazwischenliegt.
Prüfen Sie deshalb immer den gültigen Bebauungsplan der Nachbarparzellen. Ein Seeblick, der durch einen genehmigungsfähigen Neubau in zwei Jahren verschwindet, ist im Kaufpreis eingepreist – im Wiederverkaufspreis dann aber nicht mehr.
Preisstabilität statt Preisfantasie
Wasserlagen gelten als wertstabil, weil das Angebot begrenzt ist. Das heißt jedoch nicht, dass jede Uferimmobilie steigt. Entscheidend sind Wasserqualität, Erreichbarkeit, touristische Infrastruktur und die Frage, ob die Gemeinde touristische Vermietung überhaupt erlaubt. Ein sauberer, gut angebundener See mit funktionierendem Ortskern schlägt eine abgelegene Flussparzelle mit eingeschränktem Badebetrieb deutlich. Wie sich der Kaufpreis ins Verhältnis zur Jahresnettomiete setzen lässt, zeigt die kaufpreisfaktor tabelle.
Auflagen: Uferschutz, Wasserrecht und Nutzungsrechte
Gewässerrandstreifen und Bauverbotszonen
In Deutschland und Österreich gelten entlang von Gewässern Randstreifen, in denen Bebauung, Versiegelung und teils sogar Bepflanzung eingeschränkt sind. Die Breite variiert je nach Bundesland und Gewässertyp zwischen fünf und mehreren Dutzend Metern. An Küsten kommen Küstenschutzstreifen hinzu, in Spanien beispielsweise die Regelungen des Küstengesetzes mit einer öffentlich-rechtlichen Zone ab der Uferlinie. Ältere Bestandsgebäude genießen häufig Bestandsschutz – dieser erlischt aber unter Umständen bei Abriss, größerem Umbau oder längerem Leerstand. Lassen Sie sich den Bestandsschutz schriftlich von der Baubehörde bestätigen, nicht vom Verkäufer.
Steg, Bootsplatz und Badezugang
Ein Steg ist in den meisten Fällen kein Eigentum, sondern eine befristete Lizenz oder ein Wasserbenutzungsrecht, das an eine Person oder ein Grundstück gebunden sein kann. Klären Sie vor dem Kauf: Ist das Recht übertragbar? Wie lange läuft es? Welche jährliche Gebühr fällt an? Und gibt es eine Instandhaltungspflicht? Dasselbe gilt für Bootsliegeplätze in Marinas – sie werden oft separat vom Objekt gehandelt und können den Kaufpreis spürbar erhöhen.
Widmung, Zweitwohnsitz und Vermietungserlaubnis
Gerade in beliebten Seeregionen haben Gemeinden die Vergabe von Zweitwohnsitzen und die Kurzzeitvermietung reguliert. Prüfen Sie die Widmung im Grundbuch beziehungsweise im Flächenwidmungsplan: Freizeitwohnsitz, touristische Nutzung und dauerhafter Wohnsitz sind rechtlich verschiedene Kategorien mit unterschiedlichen Folgen für Steuer und Vermietbarkeit. Ein Objekt ohne touristische Widmung lässt sich nicht legal an Feriengäste vermieten – unabhängig davon, was der Vorbesitzer praktiziert hat. Die steuerliche und betriebswirtschaftliche Gesamtlogik dahinter erläutert der Beitrag zur ferienimmobilie als kapitalanlage.
Versicherung: der unterschätzte Kostenblock am Wasser
Die Gebäudeversicherung deckt Feuer, Leitungswasser und Sturm – Überschwemmung, Rückstau und Starkregen sind dagegen nur über den Zusatzbaustein Elementarschaden abgedeckt. Und genau dort wird es bei Wasserlagen konkret.
Versicherer arbeiten mit Gefährdungsklassen (in Deutschland dem ZÜRS-System). Die Einstufung reicht von Klasse 1 (statistisch seltene Überschwemmung) bis Klasse 4 (mindestens alle zehn Jahre). Objekte in Klasse 3 und 4 sind schwerer versicherbar, teurer und werden häufig nur mit Selbstbehalten im vier- bis fünfstelligen Bereich angenommen. In Einzelfällen lehnen Versicherer ab.
Praktische Konsequenzen für den Kauf:
Vor dem Kaufvertrag eine unverbindliche Deckungszusage einholen – nicht danach. Eine Ablehnung kann die Finanzierung gefährden, weil Banken den Elementarschutz oft voraussetzen.
Prämienspanne einplanen: In gefährdeten Lagen liegen die Kosten je nach Objektwert und Zone deutlich über dem Durchschnitt – rechnen Sie mit dem Zwei- bis Vierfachen einer vergleichbaren Immobilie im Binnenland.
Bauliche Vorsorge senkt die Prämie: Rückstauklappen, hochgesetzte Technikräume, wasserbeständige Bodenaufbauten im Untergeschoss und der Verzicht auf Kellernutzung werden von vielen Versicherern honoriert.
Küste: Sturmflutschäden sind teils gesondert geregelt; prüfen Sie, ob Deichbruch und Rückstau aus dem Kanalnetz eingeschlossen sind.
Rechnen Sie die Versicherungsprämie fest in die Bewirtschaftungskosten ein. Bei Objekten in erhöhter Gefährdungsklasse kann sie 0,2 bis 0,5 Prozentpunkte der Bruttorendite kosten – ein Wert, der in vielen Kalkulationen schlicht fehlt.
Rendite und Auslastung, wenn Sie ein Ferienhaus am Wasser kaufen
Wasserlagen vermieten sich in der Hauptsaison überdurchschnittlich gut, aber die Nebensaison entscheidet über den Jahresertrag. Ein Seehaus in einer Region mit Sommer- und Winterangebot erreicht deutlich stabilere Auslastungen als eine reine Badeadresse. Genau darin liegt der Vorteil von Zwei-Saisonen-Regionen: Der See trägt den Sommer, Wandern oder Wintersport tragen den Rest.
Ein Beispiel aus der Praxis sind Objekte in bayerischer Seenlage – etwa die Apartments am Tegernsee: hohe Nachfrage im Sommer, gleichzeitig ganzjähriger Gesundheits- und Wandertourismus sowie kurze Anfahrt aus dem Ballungsraum München. Diese Kombination glättet die Auslastungskurve stärker als eine reine Sommerdestination.
Kalkulieren Sie konservativ: Nettomieteinnahmen nach Abzug von Betreiberprovision (20–30 %), Reinigung, Instandhaltungsrücklage, Versicherung, Verwaltung und Grundabgaben. Erst dieser Wert ist die Basis für eine belastbare Rechnung. Die Methodik – von Brutto- über Netto- bis zur Objektrendite – finden Sie unter immobilien rendite berechnen.
Wenn Sie die Zahlen für ein konkretes Objekt gegenrechnen möchten: Berechnen Sie Ihre persönliche Ferienimmobilien-Rendite mit dem Renditerechner von INVESTMENT & living – inklusive Auslastung, Nebenkosten und Finanzierungsanteil.
Prüfliste vor dem Notartermin
Auszug aus dem Bebauungsplan für das Objekt und die Nachbarparzellen
Bestätigung des Bestandsschutzes durch die Baubehörde
Gefährdungsklasse des Grundstücks und schriftliche Deckungszusage des Versicherers
Übertragbarkeit von Steg-, Ufer- und Bootsplatzrechten inklusive Restlaufzeit
Widmung und kommunale Regeln zu Freizeitwohnsitz und Kurzzeitvermietung
Feuchtigkeits- und Grundwassergutachten, besonders bei Kellergeschossen
Historie: Hochwasserereignisse der letzten 30 Jahre, dokumentierte Schäden, Sanierungen
Zugangsrechte: Ist der Weg zum Wasser gesichert oder ein Gefälligkeitsrecht?
Speziell zu Binnenseen, Uferzonen und Badegewässern gehen wir im Beitrag ferienhaus am see kaufen ausführlicher auf regionale Besonderheiten ein.
Häufige Fragen
Wie viel teurer ist ein Ferienhaus am Wasser gegenüber einer Lage im Hinterland?
Der Aufschlag hängt stark vom Wassertyp und vom Zugang ab. Für reine Sichtlagen liegt er am See bei rund 20 bis 40 Prozent, am Fluss bei 5 bis 15 Prozent, an der Küste bei 25 bis 50 Prozent. Mit eigenem Wasserzugang in erster Reihe kann sich der Preis gegenüber einer vergleichbaren Immobilie ohne Wasserbezug annähernd verdoppeln. Wichtig ist der Blick auf die Folgekosten: Küstenobjekte verursachen durch Salzluft und Windlast dauerhaft höhere Instandhaltungsaufwendungen.
Bekomme ich für ein Ferienhaus am Wasser überhaupt eine Elementarversicherung?
In der Regel ja, aber die Bedingungen unterscheiden sich deutlich. Entscheidend ist die Gefährdungsklasse des Grundstücks. In den Klassen 1 und 2 ist der Elementarbaustein meist unproblematisch, in Klasse 3 mit erhöhter Prämie und Selbstbehalt, in Klasse 4 teilweise nur eingeschränkt oder gar nicht. Holen Sie die Deckungszusage vor Unterzeichnung des Kaufvertrags ein, da viele Banken den Elementarschutz zur Finanzierungsvoraussetzung machen.
Darf ich am eigenen Ufergrundstück einen Steg bauen oder nutzen?
Nur mit wasserrechtlicher Genehmigung. Bestehende Stege beruhen häufig auf befristeten Lizenzen, die nicht automatisch auf den Käufer übergehen. Prüfen Sie Übertragbarkeit, Restlaufzeit, jährliche Gebühren und Instandhaltungspflichten schriftlich. Ein Neubau ist in Uferschutzzonen vielerorts ausgeschlossen, insbesondere an Naturschutz- oder Trinkwasserseen.
Welche Wasserlage eignet sich am besten zur Vermietung?
Am ehesten Standorte mit zwei tragfähigen Saisonen. Ein See in einer Region mit zusätzlichem Wander- oder Winterangebot erreicht stabilere Jahresauslastungen als eine reine Badedestination, deren Erträge sich auf wenige Monate konzentrieren. Prüfen Sie zusätzlich, ob die Gemeinde die touristische Kurzzeitvermietung erlaubt – ohne entsprechende Widmung ist die Vermietung unabhängig von der Nachfrage nicht zulässig.
Nächster Schritt
Eine Wasserlage lässt sich nicht am Exposé beurteilen, sondern an Bebauungsplan, Gefährdungsklasse, Widmung und Auslastungshistorie. Wenn Sie diese Punkte für ein konkretes Objekt durchgehen möchten, finden Sie geprüfte Ferienimmobilien und die passenden Kalkulationsgrundlagen bei INVESTMENT & living.
Ferienhaus am Wasser kaufen: See, Fluss oder Küste im Vergleich
Wer ein Ferienhaus am Wasser kaufen möchte, entscheidet sich nicht nur für eine Aussicht, sondern für ein eigenes Regelwerk aus Uferschutz, Baurecht, Versicherbarkeit und Preisbildung. Wasserlage ist ein Sammelbegriff: Er umfasst den Alpensee ebenso wie den Flussabschnitt im Mittelgebirge und die Küstenparzelle an Nord- oder Mittelmeer. Diese drei Lagetypen verhalten sich wirtschaftlich unterschiedlich – bei den Quadratmeterpreisen, bei den Auflagen und vor allem beim Thema Elementarschaden. Dieser Beitrag ordnet die Unterschiede und liefert eine Prüfliste für den Kaufprozess.
Ferienhaus am Wasser kaufen: Warum Uferlagen eigenen Regeln folgen
Das Grundprinzip ist schnell erklärt: Wasser lässt sich nicht vermehren. Die Zahl der Grundstücke in erster Reihe an einem See, einem schiffbaren Fluss oder einer geschützten Küste ist begrenzt, und sie wird durch Naturschutzrecht, Gewässerrandstreifen und kommunale Bebauungspläne eher kleiner als größer. Diese Knappheit erklärt die Preisaufschläge – aber sie erklärt nicht automatisch eine gute Investition.
Denn dieselben Regeln, die das Angebot verknappen, beschränken auch, was Sie mit der Immobilie tun dürfen. Ein Anbau, ein neuer Steg, eine zusätzliche Terrasse oder die gewerbliche Kurzzeitvermietung sind in Uferzonen häufig genehmigungspflichtig oder ausgeschlossen. Wer die Wasserlage rein über den Wiederverkaufswert denkt, unterschätzt die Bewirtschaftungsseite. Grundsätzliche Fragen zu Standortwahl, Objektgröße und Betreiberkonzept behandeln wir im Überblicksartikel ferienhaus kaufen; hier geht es gezielt um das, was das Wasser verändert.
See, Fluss und Küste im direkten Vergleich
Der folgende Vergleich zeigt die Unterschiede, die im Exposé selten stehen. Die Preisangaben sind Erfahrungswerte für den Aufschlag gegenüber einer vergleichbaren Immobilie in gleicher Region ohne Wasserbezug.
Kriterium | See | Fluss | Küste / Meer |
|---|---|---|---|
Preisaufschlag Sichtlage | ca. 20–40 % | ca. 5–15 % | ca. 25–50 % |
Preisaufschlag erste Reihe mit Zugang | ca. 50–120 % | ca. 15–30 % | ca. 60–150 % |
Angebotsdichte | sehr gering, oft Off-Market | mittel bis hoch | gering, stark objektabhängig |
Hauptrisiko | Starkregen, Rückstau, Seehochstand | Hochwasser, Grundwasser | Sturmflut, Salzluft, Erosion |
Elementarversicherung | meist möglich, mit Selbstbehalt | je nach Zone teils ausgeschlossen | möglich, oft Zusatzklauseln |
Typische Auflagen | Uferschutzzone, Steglizenz | Gewässerrandstreifen, Wasserrecht | Küstenschutz, Bauverbotszone |
Saisonprofil Vermietung | Sommer stark, Winter regionsabhängig | gleichmäßig, aber flacher | ausgeprägte Hochsaison |
Realistische Auslastung | ca. 45–65 % (mit Betreiber) | ca. 30–45 % | ca. 40–70 % je nach Klimazone |
Instandhaltung p. a. | ca. 1,0–1,5 % vom Gebäudewert | ca. 1,0–1,5 % | ca. 1,5–2,5 % (Salz, Wind) |
Der Aha-Moment liegt in der letzten Zeile in Kombination mit der ersten: Küstenobjekte tragen den höchsten Kaufaufschlag und die höchsten laufenden Kosten. Ein Seehaus mit vergleichbarer Nettomiete kann deshalb trotz hohem Einstiegspreis den besseren Cashflow liefern, weil Salzluft, Windlast und Fassadenzyklen entfallen. Wer nur den Kaufpreis vergleicht, vergleicht die Hälfte.
Was die Wasserlage beim Preis wirklich bedeutet
Erste Reihe, zweite Reihe, Sichtlage
Der Markt kennt drei Kategorien, die preislich weit auseinanderliegen. Erste Reihe mit eigenem Wasserzugang ist die kleinste und teuerste Gruppe – hier zahlen Sie für ein Recht, nicht für Quadratmeter. Zweite Reihe bedeutet: Der Nachbar liegt zwischen Ihnen und dem Ufer, der Blick ist teilweise verstellt, der Aufschlag halbiert sich häufig. Sichtlage ohne fußläufigen Zugang wird im Exposé gern als „Seeblick" geführt, verliert aber deutlich an Wert, wenn eine Straße, eine Bahnlinie oder ein zukünftiges Baufeld dazwischenliegt.
Prüfen Sie deshalb immer den gültigen Bebauungsplan der Nachbarparzellen. Ein Seeblick, der durch einen genehmigungsfähigen Neubau in zwei Jahren verschwindet, ist im Kaufpreis eingepreist – im Wiederverkaufspreis dann aber nicht mehr.
Preisstabilität statt Preisfantasie
Wasserlagen gelten als wertstabil, weil das Angebot begrenzt ist. Das heißt jedoch nicht, dass jede Uferimmobilie steigt. Entscheidend sind Wasserqualität, Erreichbarkeit, touristische Infrastruktur und die Frage, ob die Gemeinde touristische Vermietung überhaupt erlaubt. Ein sauberer, gut angebundener See mit funktionierendem Ortskern schlägt eine abgelegene Flussparzelle mit eingeschränktem Badebetrieb deutlich. Wie sich der Kaufpreis ins Verhältnis zur Jahresnettomiete setzen lässt, zeigt die kaufpreisfaktor tabelle.
Auflagen: Uferschutz, Wasserrecht und Nutzungsrechte
Gewässerrandstreifen und Bauverbotszonen
In Deutschland und Österreich gelten entlang von Gewässern Randstreifen, in denen Bebauung, Versiegelung und teils sogar Bepflanzung eingeschränkt sind. Die Breite variiert je nach Bundesland und Gewässertyp zwischen fünf und mehreren Dutzend Metern. An Küsten kommen Küstenschutzstreifen hinzu, in Spanien beispielsweise die Regelungen des Küstengesetzes mit einer öffentlich-rechtlichen Zone ab der Uferlinie. Ältere Bestandsgebäude genießen häufig Bestandsschutz – dieser erlischt aber unter Umständen bei Abriss, größerem Umbau oder längerem Leerstand. Lassen Sie sich den Bestandsschutz schriftlich von der Baubehörde bestätigen, nicht vom Verkäufer.
Steg, Bootsplatz und Badezugang
Ein Steg ist in den meisten Fällen kein Eigentum, sondern eine befristete Lizenz oder ein Wasserbenutzungsrecht, das an eine Person oder ein Grundstück gebunden sein kann. Klären Sie vor dem Kauf: Ist das Recht übertragbar? Wie lange läuft es? Welche jährliche Gebühr fällt an? Und gibt es eine Instandhaltungspflicht? Dasselbe gilt für Bootsliegeplätze in Marinas – sie werden oft separat vom Objekt gehandelt und können den Kaufpreis spürbar erhöhen.
Widmung, Zweitwohnsitz und Vermietungserlaubnis
Gerade in beliebten Seeregionen haben Gemeinden die Vergabe von Zweitwohnsitzen und die Kurzzeitvermietung reguliert. Prüfen Sie die Widmung im Grundbuch beziehungsweise im Flächenwidmungsplan: Freizeitwohnsitz, touristische Nutzung und dauerhafter Wohnsitz sind rechtlich verschiedene Kategorien mit unterschiedlichen Folgen für Steuer und Vermietbarkeit. Ein Objekt ohne touristische Widmung lässt sich nicht legal an Feriengäste vermieten – unabhängig davon, was der Vorbesitzer praktiziert hat. Die steuerliche und betriebswirtschaftliche Gesamtlogik dahinter erläutert der Beitrag zur ferienimmobilie als kapitalanlage.
Versicherung: der unterschätzte Kostenblock am Wasser
Die Gebäudeversicherung deckt Feuer, Leitungswasser und Sturm – Überschwemmung, Rückstau und Starkregen sind dagegen nur über den Zusatzbaustein Elementarschaden abgedeckt. Und genau dort wird es bei Wasserlagen konkret.
Versicherer arbeiten mit Gefährdungsklassen (in Deutschland dem ZÜRS-System). Die Einstufung reicht von Klasse 1 (statistisch seltene Überschwemmung) bis Klasse 4 (mindestens alle zehn Jahre). Objekte in Klasse 3 und 4 sind schwerer versicherbar, teurer und werden häufig nur mit Selbstbehalten im vier- bis fünfstelligen Bereich angenommen. In Einzelfällen lehnen Versicherer ab.
Praktische Konsequenzen für den Kauf:
Vor dem Kaufvertrag eine unverbindliche Deckungszusage einholen – nicht danach. Eine Ablehnung kann die Finanzierung gefährden, weil Banken den Elementarschutz oft voraussetzen.
Prämienspanne einplanen: In gefährdeten Lagen liegen die Kosten je nach Objektwert und Zone deutlich über dem Durchschnitt – rechnen Sie mit dem Zwei- bis Vierfachen einer vergleichbaren Immobilie im Binnenland.
Bauliche Vorsorge senkt die Prämie: Rückstauklappen, hochgesetzte Technikräume, wasserbeständige Bodenaufbauten im Untergeschoss und der Verzicht auf Kellernutzung werden von vielen Versicherern honoriert.
Küste: Sturmflutschäden sind teils gesondert geregelt; prüfen Sie, ob Deichbruch und Rückstau aus dem Kanalnetz eingeschlossen sind.
Rechnen Sie die Versicherungsprämie fest in die Bewirtschaftungskosten ein. Bei Objekten in erhöhter Gefährdungsklasse kann sie 0,2 bis 0,5 Prozentpunkte der Bruttorendite kosten – ein Wert, der in vielen Kalkulationen schlicht fehlt.
Rendite und Auslastung, wenn Sie ein Ferienhaus am Wasser kaufen
Wasserlagen vermieten sich in der Hauptsaison überdurchschnittlich gut, aber die Nebensaison entscheidet über den Jahresertrag. Ein Seehaus in einer Region mit Sommer- und Winterangebot erreicht deutlich stabilere Auslastungen als eine reine Badeadresse. Genau darin liegt der Vorteil von Zwei-Saisonen-Regionen: Der See trägt den Sommer, Wandern oder Wintersport tragen den Rest.
Ein Beispiel aus der Praxis sind Objekte in bayerischer Seenlage – etwa die Apartments am Tegernsee: hohe Nachfrage im Sommer, gleichzeitig ganzjähriger Gesundheits- und Wandertourismus sowie kurze Anfahrt aus dem Ballungsraum München. Diese Kombination glättet die Auslastungskurve stärker als eine reine Sommerdestination.
Kalkulieren Sie konservativ: Nettomieteinnahmen nach Abzug von Betreiberprovision (20–30 %), Reinigung, Instandhaltungsrücklage, Versicherung, Verwaltung und Grundabgaben. Erst dieser Wert ist die Basis für eine belastbare Rechnung. Die Methodik – von Brutto- über Netto- bis zur Objektrendite – finden Sie unter immobilien rendite berechnen.
Wenn Sie die Zahlen für ein konkretes Objekt gegenrechnen möchten: Berechnen Sie Ihre persönliche Ferienimmobilien-Rendite mit dem Renditerechner von INVESTMENT & living – inklusive Auslastung, Nebenkosten und Finanzierungsanteil.
Prüfliste vor dem Notartermin
Auszug aus dem Bebauungsplan für das Objekt und die Nachbarparzellen
Bestätigung des Bestandsschutzes durch die Baubehörde
Gefährdungsklasse des Grundstücks und schriftliche Deckungszusage des Versicherers
Übertragbarkeit von Steg-, Ufer- und Bootsplatzrechten inklusive Restlaufzeit
Widmung und kommunale Regeln zu Freizeitwohnsitz und Kurzzeitvermietung
Feuchtigkeits- und Grundwassergutachten, besonders bei Kellergeschossen
Historie: Hochwasserereignisse der letzten 30 Jahre, dokumentierte Schäden, Sanierungen
Zugangsrechte: Ist der Weg zum Wasser gesichert oder ein Gefälligkeitsrecht?
Speziell zu Binnenseen, Uferzonen und Badegewässern gehen wir im Beitrag ferienhaus am see kaufen ausführlicher auf regionale Besonderheiten ein.
Häufige Fragen
Wie viel teurer ist ein Ferienhaus am Wasser gegenüber einer Lage im Hinterland?
Der Aufschlag hängt stark vom Wassertyp und vom Zugang ab. Für reine Sichtlagen liegt er am See bei rund 20 bis 40 Prozent, am Fluss bei 5 bis 15 Prozent, an der Küste bei 25 bis 50 Prozent. Mit eigenem Wasserzugang in erster Reihe kann sich der Preis gegenüber einer vergleichbaren Immobilie ohne Wasserbezug annähernd verdoppeln. Wichtig ist der Blick auf die Folgekosten: Küstenobjekte verursachen durch Salzluft und Windlast dauerhaft höhere Instandhaltungsaufwendungen.
Bekomme ich für ein Ferienhaus am Wasser überhaupt eine Elementarversicherung?
In der Regel ja, aber die Bedingungen unterscheiden sich deutlich. Entscheidend ist die Gefährdungsklasse des Grundstücks. In den Klassen 1 und 2 ist der Elementarbaustein meist unproblematisch, in Klasse 3 mit erhöhter Prämie und Selbstbehalt, in Klasse 4 teilweise nur eingeschränkt oder gar nicht. Holen Sie die Deckungszusage vor Unterzeichnung des Kaufvertrags ein, da viele Banken den Elementarschutz zur Finanzierungsvoraussetzung machen.
Darf ich am eigenen Ufergrundstück einen Steg bauen oder nutzen?
Nur mit wasserrechtlicher Genehmigung. Bestehende Stege beruhen häufig auf befristeten Lizenzen, die nicht automatisch auf den Käufer übergehen. Prüfen Sie Übertragbarkeit, Restlaufzeit, jährliche Gebühren und Instandhaltungspflichten schriftlich. Ein Neubau ist in Uferschutzzonen vielerorts ausgeschlossen, insbesondere an Naturschutz- oder Trinkwasserseen.
Welche Wasserlage eignet sich am besten zur Vermietung?
Am ehesten Standorte mit zwei tragfähigen Saisonen. Ein See in einer Region mit zusätzlichem Wander- oder Winterangebot erreicht stabilere Jahresauslastungen als eine reine Badedestination, deren Erträge sich auf wenige Monate konzentrieren. Prüfen Sie zusätzlich, ob die Gemeinde die touristische Kurzzeitvermietung erlaubt – ohne entsprechende Widmung ist die Vermietung unabhängig von der Nachfrage nicht zulässig.
Nächster Schritt
Eine Wasserlage lässt sich nicht am Exposé beurteilen, sondern an Bebauungsplan, Gefährdungsklasse, Widmung und Auslastungshistorie. Wenn Sie diese Punkte für ein konkretes Objekt durchgehen möchten, finden Sie geprüfte Ferienimmobilien und die passenden Kalkulationsgrundlagen bei INVESTMENT & living.
Ferienhaus am Wasser kaufen: See, Fluss oder Küste im Vergleich
Wer ein Ferienhaus am Wasser kaufen möchte, entscheidet sich nicht nur für eine Aussicht, sondern für ein eigenes Regelwerk aus Uferschutz, Baurecht, Versicherbarkeit und Preisbildung. Wasserlage ist ein Sammelbegriff: Er umfasst den Alpensee ebenso wie den Flussabschnitt im Mittelgebirge und die Küstenparzelle an Nord- oder Mittelmeer. Diese drei Lagetypen verhalten sich wirtschaftlich unterschiedlich – bei den Quadratmeterpreisen, bei den Auflagen und vor allem beim Thema Elementarschaden. Dieser Beitrag ordnet die Unterschiede und liefert eine Prüfliste für den Kaufprozess.
Ferienhaus am Wasser kaufen: Warum Uferlagen eigenen Regeln folgen
Das Grundprinzip ist schnell erklärt: Wasser lässt sich nicht vermehren. Die Zahl der Grundstücke in erster Reihe an einem See, einem schiffbaren Fluss oder einer geschützten Küste ist begrenzt, und sie wird durch Naturschutzrecht, Gewässerrandstreifen und kommunale Bebauungspläne eher kleiner als größer. Diese Knappheit erklärt die Preisaufschläge – aber sie erklärt nicht automatisch eine gute Investition.
Denn dieselben Regeln, die das Angebot verknappen, beschränken auch, was Sie mit der Immobilie tun dürfen. Ein Anbau, ein neuer Steg, eine zusätzliche Terrasse oder die gewerbliche Kurzzeitvermietung sind in Uferzonen häufig genehmigungspflichtig oder ausgeschlossen. Wer die Wasserlage rein über den Wiederverkaufswert denkt, unterschätzt die Bewirtschaftungsseite. Grundsätzliche Fragen zu Standortwahl, Objektgröße und Betreiberkonzept behandeln wir im Überblicksartikel ferienhaus kaufen; hier geht es gezielt um das, was das Wasser verändert.
See, Fluss und Küste im direkten Vergleich
Der folgende Vergleich zeigt die Unterschiede, die im Exposé selten stehen. Die Preisangaben sind Erfahrungswerte für den Aufschlag gegenüber einer vergleichbaren Immobilie in gleicher Region ohne Wasserbezug.
Kriterium | See | Fluss | Küste / Meer |
|---|---|---|---|
Preisaufschlag Sichtlage | ca. 20–40 % | ca. 5–15 % | ca. 25–50 % |
Preisaufschlag erste Reihe mit Zugang | ca. 50–120 % | ca. 15–30 % | ca. 60–150 % |
Angebotsdichte | sehr gering, oft Off-Market | mittel bis hoch | gering, stark objektabhängig |
Hauptrisiko | Starkregen, Rückstau, Seehochstand | Hochwasser, Grundwasser | Sturmflut, Salzluft, Erosion |
Elementarversicherung | meist möglich, mit Selbstbehalt | je nach Zone teils ausgeschlossen | möglich, oft Zusatzklauseln |
Typische Auflagen | Uferschutzzone, Steglizenz | Gewässerrandstreifen, Wasserrecht | Küstenschutz, Bauverbotszone |
Saisonprofil Vermietung | Sommer stark, Winter regionsabhängig | gleichmäßig, aber flacher | ausgeprägte Hochsaison |
Realistische Auslastung | ca. 45–65 % (mit Betreiber) | ca. 30–45 % | ca. 40–70 % je nach Klimazone |
Instandhaltung p. a. | ca. 1,0–1,5 % vom Gebäudewert | ca. 1,0–1,5 % | ca. 1,5–2,5 % (Salz, Wind) |
Der Aha-Moment liegt in der letzten Zeile in Kombination mit der ersten: Küstenobjekte tragen den höchsten Kaufaufschlag und die höchsten laufenden Kosten. Ein Seehaus mit vergleichbarer Nettomiete kann deshalb trotz hohem Einstiegspreis den besseren Cashflow liefern, weil Salzluft, Windlast und Fassadenzyklen entfallen. Wer nur den Kaufpreis vergleicht, vergleicht die Hälfte.
Was die Wasserlage beim Preis wirklich bedeutet
Erste Reihe, zweite Reihe, Sichtlage
Der Markt kennt drei Kategorien, die preislich weit auseinanderliegen. Erste Reihe mit eigenem Wasserzugang ist die kleinste und teuerste Gruppe – hier zahlen Sie für ein Recht, nicht für Quadratmeter. Zweite Reihe bedeutet: Der Nachbar liegt zwischen Ihnen und dem Ufer, der Blick ist teilweise verstellt, der Aufschlag halbiert sich häufig. Sichtlage ohne fußläufigen Zugang wird im Exposé gern als „Seeblick" geführt, verliert aber deutlich an Wert, wenn eine Straße, eine Bahnlinie oder ein zukünftiges Baufeld dazwischenliegt.
Prüfen Sie deshalb immer den gültigen Bebauungsplan der Nachbarparzellen. Ein Seeblick, der durch einen genehmigungsfähigen Neubau in zwei Jahren verschwindet, ist im Kaufpreis eingepreist – im Wiederverkaufspreis dann aber nicht mehr.
Preisstabilität statt Preisfantasie
Wasserlagen gelten als wertstabil, weil das Angebot begrenzt ist. Das heißt jedoch nicht, dass jede Uferimmobilie steigt. Entscheidend sind Wasserqualität, Erreichbarkeit, touristische Infrastruktur und die Frage, ob die Gemeinde touristische Vermietung überhaupt erlaubt. Ein sauberer, gut angebundener See mit funktionierendem Ortskern schlägt eine abgelegene Flussparzelle mit eingeschränktem Badebetrieb deutlich. Wie sich der Kaufpreis ins Verhältnis zur Jahresnettomiete setzen lässt, zeigt die kaufpreisfaktor tabelle.
Auflagen: Uferschutz, Wasserrecht und Nutzungsrechte
Gewässerrandstreifen und Bauverbotszonen
In Deutschland und Österreich gelten entlang von Gewässern Randstreifen, in denen Bebauung, Versiegelung und teils sogar Bepflanzung eingeschränkt sind. Die Breite variiert je nach Bundesland und Gewässertyp zwischen fünf und mehreren Dutzend Metern. An Küsten kommen Küstenschutzstreifen hinzu, in Spanien beispielsweise die Regelungen des Küstengesetzes mit einer öffentlich-rechtlichen Zone ab der Uferlinie. Ältere Bestandsgebäude genießen häufig Bestandsschutz – dieser erlischt aber unter Umständen bei Abriss, größerem Umbau oder längerem Leerstand. Lassen Sie sich den Bestandsschutz schriftlich von der Baubehörde bestätigen, nicht vom Verkäufer.
Steg, Bootsplatz und Badezugang
Ein Steg ist in den meisten Fällen kein Eigentum, sondern eine befristete Lizenz oder ein Wasserbenutzungsrecht, das an eine Person oder ein Grundstück gebunden sein kann. Klären Sie vor dem Kauf: Ist das Recht übertragbar? Wie lange läuft es? Welche jährliche Gebühr fällt an? Und gibt es eine Instandhaltungspflicht? Dasselbe gilt für Bootsliegeplätze in Marinas – sie werden oft separat vom Objekt gehandelt und können den Kaufpreis spürbar erhöhen.
Widmung, Zweitwohnsitz und Vermietungserlaubnis
Gerade in beliebten Seeregionen haben Gemeinden die Vergabe von Zweitwohnsitzen und die Kurzzeitvermietung reguliert. Prüfen Sie die Widmung im Grundbuch beziehungsweise im Flächenwidmungsplan: Freizeitwohnsitz, touristische Nutzung und dauerhafter Wohnsitz sind rechtlich verschiedene Kategorien mit unterschiedlichen Folgen für Steuer und Vermietbarkeit. Ein Objekt ohne touristische Widmung lässt sich nicht legal an Feriengäste vermieten – unabhängig davon, was der Vorbesitzer praktiziert hat. Die steuerliche und betriebswirtschaftliche Gesamtlogik dahinter erläutert der Beitrag zur ferienimmobilie als kapitalanlage.
Versicherung: der unterschätzte Kostenblock am Wasser
Die Gebäudeversicherung deckt Feuer, Leitungswasser und Sturm – Überschwemmung, Rückstau und Starkregen sind dagegen nur über den Zusatzbaustein Elementarschaden abgedeckt. Und genau dort wird es bei Wasserlagen konkret.
Versicherer arbeiten mit Gefährdungsklassen (in Deutschland dem ZÜRS-System). Die Einstufung reicht von Klasse 1 (statistisch seltene Überschwemmung) bis Klasse 4 (mindestens alle zehn Jahre). Objekte in Klasse 3 und 4 sind schwerer versicherbar, teurer und werden häufig nur mit Selbstbehalten im vier- bis fünfstelligen Bereich angenommen. In Einzelfällen lehnen Versicherer ab.
Praktische Konsequenzen für den Kauf:
Vor dem Kaufvertrag eine unverbindliche Deckungszusage einholen – nicht danach. Eine Ablehnung kann die Finanzierung gefährden, weil Banken den Elementarschutz oft voraussetzen.
Prämienspanne einplanen: In gefährdeten Lagen liegen die Kosten je nach Objektwert und Zone deutlich über dem Durchschnitt – rechnen Sie mit dem Zwei- bis Vierfachen einer vergleichbaren Immobilie im Binnenland.
Bauliche Vorsorge senkt die Prämie: Rückstauklappen, hochgesetzte Technikräume, wasserbeständige Bodenaufbauten im Untergeschoss und der Verzicht auf Kellernutzung werden von vielen Versicherern honoriert.
Küste: Sturmflutschäden sind teils gesondert geregelt; prüfen Sie, ob Deichbruch und Rückstau aus dem Kanalnetz eingeschlossen sind.
Rechnen Sie die Versicherungsprämie fest in die Bewirtschaftungskosten ein. Bei Objekten in erhöhter Gefährdungsklasse kann sie 0,2 bis 0,5 Prozentpunkte der Bruttorendite kosten – ein Wert, der in vielen Kalkulationen schlicht fehlt.
Rendite und Auslastung, wenn Sie ein Ferienhaus am Wasser kaufen
Wasserlagen vermieten sich in der Hauptsaison überdurchschnittlich gut, aber die Nebensaison entscheidet über den Jahresertrag. Ein Seehaus in einer Region mit Sommer- und Winterangebot erreicht deutlich stabilere Auslastungen als eine reine Badeadresse. Genau darin liegt der Vorteil von Zwei-Saisonen-Regionen: Der See trägt den Sommer, Wandern oder Wintersport tragen den Rest.
Ein Beispiel aus der Praxis sind Objekte in bayerischer Seenlage – etwa die Apartments am Tegernsee: hohe Nachfrage im Sommer, gleichzeitig ganzjähriger Gesundheits- und Wandertourismus sowie kurze Anfahrt aus dem Ballungsraum München. Diese Kombination glättet die Auslastungskurve stärker als eine reine Sommerdestination.
Kalkulieren Sie konservativ: Nettomieteinnahmen nach Abzug von Betreiberprovision (20–30 %), Reinigung, Instandhaltungsrücklage, Versicherung, Verwaltung und Grundabgaben. Erst dieser Wert ist die Basis für eine belastbare Rechnung. Die Methodik – von Brutto- über Netto- bis zur Objektrendite – finden Sie unter immobilien rendite berechnen.
Wenn Sie die Zahlen für ein konkretes Objekt gegenrechnen möchten: Berechnen Sie Ihre persönliche Ferienimmobilien-Rendite mit dem Renditerechner von INVESTMENT & living – inklusive Auslastung, Nebenkosten und Finanzierungsanteil.
Prüfliste vor dem Notartermin
Auszug aus dem Bebauungsplan für das Objekt und die Nachbarparzellen
Bestätigung des Bestandsschutzes durch die Baubehörde
Gefährdungsklasse des Grundstücks und schriftliche Deckungszusage des Versicherers
Übertragbarkeit von Steg-, Ufer- und Bootsplatzrechten inklusive Restlaufzeit
Widmung und kommunale Regeln zu Freizeitwohnsitz und Kurzzeitvermietung
Feuchtigkeits- und Grundwassergutachten, besonders bei Kellergeschossen
Historie: Hochwasserereignisse der letzten 30 Jahre, dokumentierte Schäden, Sanierungen
Zugangsrechte: Ist der Weg zum Wasser gesichert oder ein Gefälligkeitsrecht?
Speziell zu Binnenseen, Uferzonen und Badegewässern gehen wir im Beitrag ferienhaus am see kaufen ausführlicher auf regionale Besonderheiten ein.
Häufige Fragen
Wie viel teurer ist ein Ferienhaus am Wasser gegenüber einer Lage im Hinterland?
Der Aufschlag hängt stark vom Wassertyp und vom Zugang ab. Für reine Sichtlagen liegt er am See bei rund 20 bis 40 Prozent, am Fluss bei 5 bis 15 Prozent, an der Küste bei 25 bis 50 Prozent. Mit eigenem Wasserzugang in erster Reihe kann sich der Preis gegenüber einer vergleichbaren Immobilie ohne Wasserbezug annähernd verdoppeln. Wichtig ist der Blick auf die Folgekosten: Küstenobjekte verursachen durch Salzluft und Windlast dauerhaft höhere Instandhaltungsaufwendungen.
Bekomme ich für ein Ferienhaus am Wasser überhaupt eine Elementarversicherung?
In der Regel ja, aber die Bedingungen unterscheiden sich deutlich. Entscheidend ist die Gefährdungsklasse des Grundstücks. In den Klassen 1 und 2 ist der Elementarbaustein meist unproblematisch, in Klasse 3 mit erhöhter Prämie und Selbstbehalt, in Klasse 4 teilweise nur eingeschränkt oder gar nicht. Holen Sie die Deckungszusage vor Unterzeichnung des Kaufvertrags ein, da viele Banken den Elementarschutz zur Finanzierungsvoraussetzung machen.
Darf ich am eigenen Ufergrundstück einen Steg bauen oder nutzen?
Nur mit wasserrechtlicher Genehmigung. Bestehende Stege beruhen häufig auf befristeten Lizenzen, die nicht automatisch auf den Käufer übergehen. Prüfen Sie Übertragbarkeit, Restlaufzeit, jährliche Gebühren und Instandhaltungspflichten schriftlich. Ein Neubau ist in Uferschutzzonen vielerorts ausgeschlossen, insbesondere an Naturschutz- oder Trinkwasserseen.
Welche Wasserlage eignet sich am besten zur Vermietung?
Am ehesten Standorte mit zwei tragfähigen Saisonen. Ein See in einer Region mit zusätzlichem Wander- oder Winterangebot erreicht stabilere Jahresauslastungen als eine reine Badedestination, deren Erträge sich auf wenige Monate konzentrieren. Prüfen Sie zusätzlich, ob die Gemeinde die touristische Kurzzeitvermietung erlaubt – ohne entsprechende Widmung ist die Vermietung unabhängig von der Nachfrage nicht zulässig.
Nächster Schritt
Eine Wasserlage lässt sich nicht am Exposé beurteilen, sondern an Bebauungsplan, Gefährdungsklasse, Widmung und Auslastungshistorie. Wenn Sie diese Punkte für ein konkretes Objekt durchgehen möchten, finden Sie geprüfte Ferienimmobilien und die passenden Kalkulationsgrundlagen bei INVESTMENT & living.