Haus kaufen Spanien: Villa, Grundstueck und die Fragen, die wirklich zaehlen
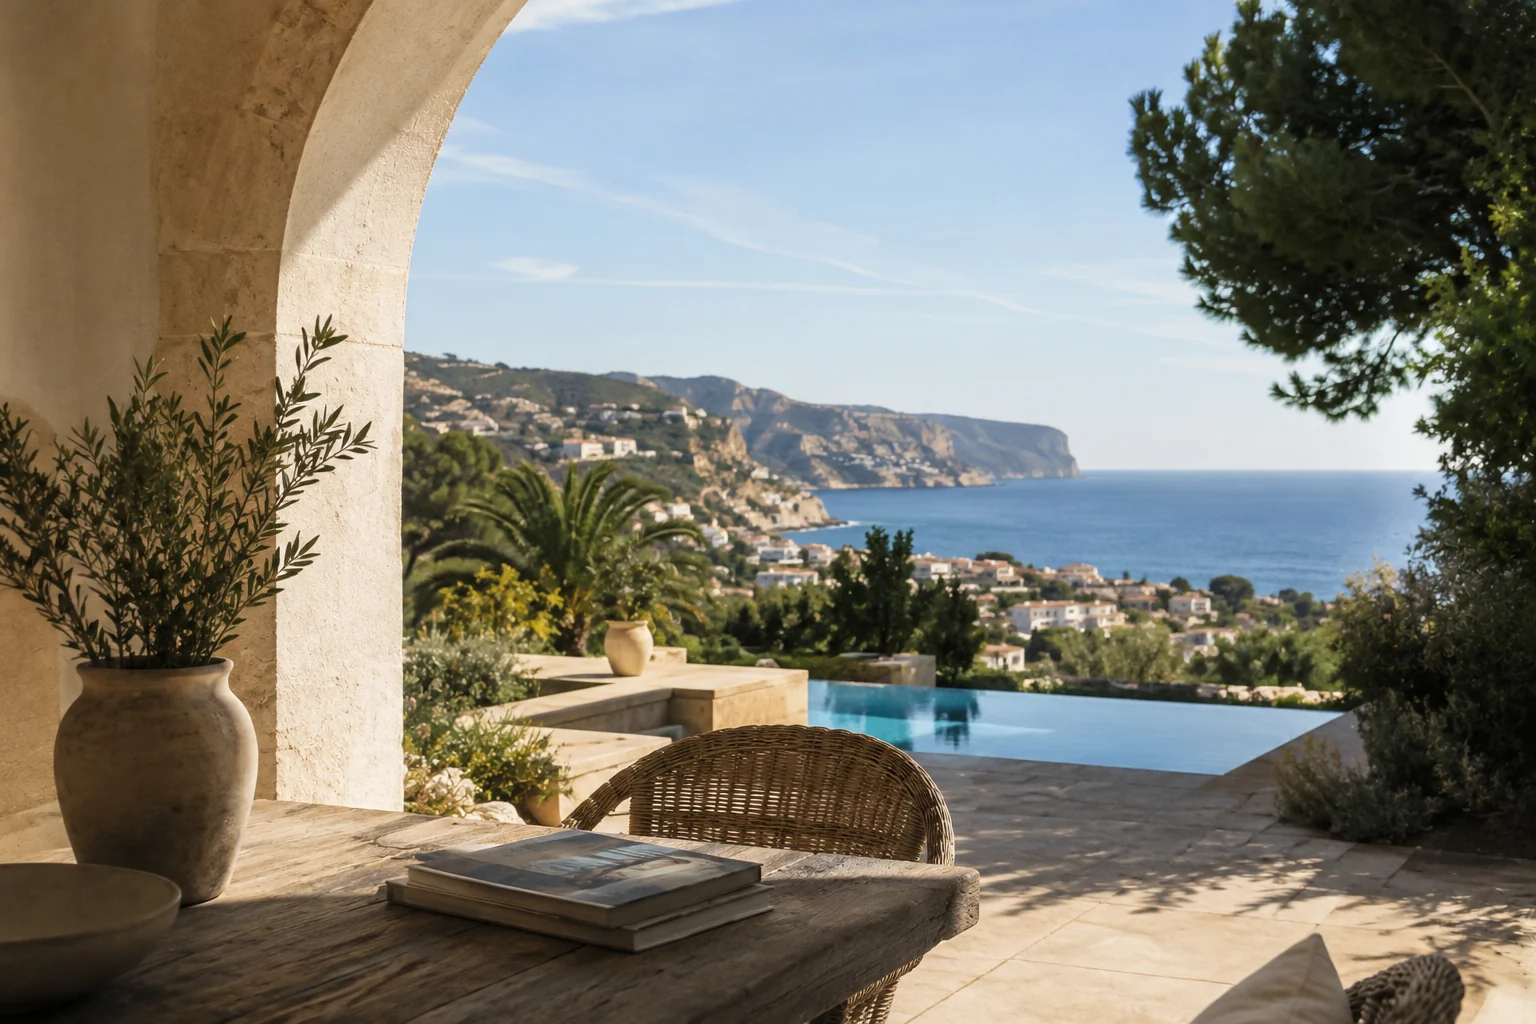
Wer ein Haus kaufen Spanien als Projekt angeht, denkt oft zuerst an Meerblick, Terrasse und Pool. Die entscheidenden Themen liegen jedoch tiefer: Grundstueck, Baulizenz, Legalitaetspruefung, laufende Kosten und Instandhaltung im heissen Sueden bestimmen, ob aus dem Traumhaus eine tragfaehige Investition wird oder ein teures Missverstaendnis. Dieser Leitfaden konzentriert sich bewusst auf Haus und Villa - nicht auf Etagenwohnungen - und fuehrt Sie durch die Punkte, die spanische Notare, Architekten und erfahrene Kaeufer wirklich pruefen.
Haus kaufen Spanien: Warum Villa und Haus anders funktionieren als Wohnung
Beim Kauf einer Etagenwohnung uebernehmen Sie einen definierten Miteigentumsanteil an einem bestehenden Gebaeude. Beim Haus oder der Villa kommt eine zweite Dimension hinzu: das Grundstueck. Es kann bebaut, teilbebaut oder unbebaut sein, es unterliegt Bebauungsplaenen (Plan General de Ordenacion Urbana), Kuestenschutzgesetzen (Ley de Costas) und regionalen Regeln, die sich zwischen Andalusien, Valencia, Katalonien und den Balearen deutlich unterscheiden.
Vor der Besichtigung sollten Sie daher drei Fragen klaeren: Ist das Grundstueck als Bauland (suelo urbano) oder laendlich (suelo rustico) klassifiziert? Sind alle bestehenden Bauten legalisiert? Und passt die Nutzung - Wohnen, Vermietung, touristische Nutzung - zur Widmung? Wer diese Punkte erst nach Unterschrift stellt, zahlt fast immer drauf.
Grundstueck, Baulizenz und Legalitaetspruefung: der Kern beim Haus kaufen Spanien
Die Legalitaetspruefung (due diligence) ist bei spanischen Haeusern kein optionaler Luxus, sondern Pflicht. Anwaelte pruefen dabei mindestens folgende Punkte:
Nota simple aus dem Grundbuch (Registro de la Propiedad): Wer ist Eigentuemer, welche Lasten, Hypotheken oder Vorkaufsrechte bestehen?
Catastro: Stimmen die eingetragenen Quadratmeter mit dem tatsaechlichen Baubestand ueberein? Abweichungen zwischen Grundbuch und Kataster sind haeufig - und ein Warnsignal.
Licencia de obra und Licencia de primera ocupacion: Wurde das Haus mit Baulizenz errichtet und die Erstbezugsgenehmigung erteilt?
Certificado de habitabilidad bzw. Cedula de habitabilidad: Ist die Wohnnutzung offiziell zulaessig?
Anbauten und Pool: Sind alle Erweiterungen genehmigt? Illegale Anbauten sind besonders im Hinterland verbreitet und koennen zu Abriss oder Bussgeldern fuehren.
Insbesondere bei Fincas und aelteren Villen im Landesinneren tauchen regelmaessig nicht deklarierte Quadratmeter, nachtraeglich errichtete Gaestehaeuser oder Pools ohne Genehmigung auf. Eine nachtraegliche Legalisierung (Asimilado a Fuera de Ordenacion, kurz AFO) ist in Andalusien unter bestimmten Bedingungen moeglich - aber kein Automatismus.
Regionen im Vergleich: Wo lohnt sich der Hauskauf?
Spanien ist gross, und die Unterschiede zwischen den Regionen sind erheblich. Die folgende Tabelle zeigt einen realistischen Ueberblick - keine Momentaufnahme einzelner Angebote, sondern typische Bandbreiten fuer Haeuser und Villen mittlerer Qualitaet.
Region | Preisniveau Villa (EUR/m2) | Grunderwerbsteuer (ITP) | Vermietungspotenzial | Besonderheit |
|---|---|---|---|---|
Costa del Sol (Marbella, Estepona) | 4.500 - 9.000 | 7 % (Andalusien) | Hoch, ganzjaehrig | Internationale Nachfrage, stabile Zweitmarktpreise |
Costa Blanca (Denia, Javea) | 2.500 - 5.000 | 10 % (Valencia) | Mittel bis hoch | Guenstigerer Einstieg, viele Neubaugebiete |
Mallorca (Suedwesten) | 6.000 - 15.000 | 8 - 13 % (progressiv) | Hoch, saisonal | Strenge Vermietungslizenzen |
Ibiza | 7.000 - 14.000 | 8 - 13 % (progressiv) | Hoch, kurze Saison | Bau- und Lizenzstopp in vielen Zonen |
Andalusisches Hinterland | 1.200 - 2.500 | 7 % | Niedrig bis mittel | Fincas, oft Legalitaetsthemen |
Costa Brava | 3.000 - 6.500 | 10 % (Katalonien) | Mittel, saisonal | Naehe zu Frankreich, aeltere Bausubstanz |
Der Aha-Moment: Nicht der Quadratmeterpreis entscheidet, sondern die Kombination aus Steuersatz, Lizenzlage und Vermietungspotenzial. Eine Villa auf Mallorca fuer 8.000 Euro pro Quadratmeter kann wirtschaftlicher sein als eine vermeintlich guenstige Finca im Hinterland, wenn dort weder Vermietungslizenz noch legalisierter Poolbereich existieren.
Kaufnebenkosten und laufende Kosten realistisch kalkulieren
Die Kaufnebenkosten liegen in Spanien je nach Region und Objekt bei rund 10 bis 14 Prozent des Kaufpreises. Dazu gehoeren Grunderwerbsteuer oder Mehrwertsteuer (IVA, 10 % bei Neubau), Notar, Grundbucheintrag, Anwalt und gegebenenfalls Maklerprovision. Wer eine Bestandsvilla kauft, sollte zusaetzlich Ruecklagen fuer Sanierung einplanen - Daecher, Wasserleitungen, Klimaanlagen und Poolbecken sind die klassischen Kostentreiber.
Die laufenden Kosten werden gerne unterschaetzt. Fuer eine Villa mit 200 m2, Garten und Pool an der Costa del Sol sollten Sie mit folgenden Positionen pro Jahr rechnen:
IBI (Grundsteuer): 800 - 2.500 EUR
Muellgebuehr (Basura): 150 - 400 EUR
Gemeinschaftskosten (Urbanisation): 1.200 - 3.500 EUR
Poolpflege: 1.500 - 3.000 EUR
Gartenpflege: 1.500 - 4.000 EUR
Versicherung Gebaeude und Inhalt: 500 - 1.200 EUR
Strom, Wasser, Internet (Grundlast auch bei Leerstand): 1.500 - 3.500 EUR
Nichtresidenten-Einkommensteuer (IRNR) auf fiktiven Mietwert: individuell
In Summe sind fuer eine mittelgrosse Villa schnell 8.000 bis 15.000 Euro pro Jahr faellig - bevor die erste Reparatur ansteht. Diese Zahlen gehoeren in jede Kalkulation, gerade wenn Sie das Haus teilweise selbst nutzen und teilweise vermieten wollen.
Pool und Instandhaltung im Sueden: unterschaetzte Dauerthemen
Der Pool ist bei einer Villa in Spanien fast Pflicht - und einer der groessten Kostenpunkte. Salz- oder Chloranlage, Waermepumpe, Abdeckung, Wasserwechsel, Fliesensanierung: alle drei bis fuenf Jahre stehen groessere Massnahmen an. Rechnen Sie ueber zehn Jahre mit 15.000 bis 30.000 Euro allein fuer den Pool, wenn Sie ordentlich instand halten wollen.
Hinzu kommt die Bausubstanz. Suedspanische Sonne, salzhaltige Meeresluft und starke Regenfaelle im Winter setzen Fassaden, Flachdaechern und Terrassen zu. Wer eine gebrauchte Villa kauft, sollte ein Baugutachten (informe tecnico) einholen, das explizit Feuchtigkeit, Elektrik, Sanitaer und Dach bewertet. Fuer Neubauten gilt in Spanien eine zehnjaehrige Baumaengelversicherung (Seguro Decenal) - ein wichtiger Punkt beim Vergleich Bestand versus Neubau.
Neubau oder Bestand? Ein konkretes Beispiel
Neubauvillen loesen viele Legalitaetsfragen im Vorfeld: Baulizenz, Erstbezug, Energieausweis und Decenal-Versicherung sind Teil des Pakets. Ein Beispiel aus der Praxis ist das Projekt Azurean Marbella an der Costa del Sol - hier sehen Sie, wie ein modernes Villen- und Apartmentprojekt aufgesetzt wird: definierter Bebauungsplan, klare Lizenzlage, professionelle Verwaltung und kalkulierbare Nebenkosten. Fuer Kaeufer, die nicht selbst durch Baugenehmigungsprozesse gehen wollen, ist das der ruhigere Weg.
Bestandsimmobilien bieten dagegen oft mehr Charakter, groessere Grundstuecke und niedrigere Quadratmeterpreise - erfordern aber eine gruendlichere Pruefung. Wer eine aeltere Villa in Marbella-Ost oder eine Finca bei Ronda kauft, sollte 5 bis 15 Prozent des Kaufpreises als Sanierungsreserve einplanen.
Vermietung: Lizenz, Steuern und realistische Auslastung
Wenn Sie das Haus zeitweise vermieten wollen, brauchen Sie in den meisten Regionen eine touristische Vermietungslizenz (licencia turistica, in Andalusien VFT, auf Mallorca ETV). Ohne diese Lizenz drohen Bussgelder von mehreren zehntausend Euro. In einigen Zonen - etwa Teilen Palmas oder Ibizas - werden aktuell keine neuen Lizenzen mehr vergeben, was bestehende lizenzierte Objekte im Wert stabilisiert.
Realistische Auslastung fuer eine gut positionierte Villa an der Costa del Sol liegt bei 20 bis 30 Vermietungswochen pro Jahr. Wer die Rendite sauber durchrechnen will, sollte Kaufpreis, Nebenkosten, Instandhaltung, Verwaltung (typisch 20 - 25 % der Nettomieten), Steuern und Leerstandszeiten einbeziehen. Berechnen Sie Ihre persoenliche Ferienimmobilien-Rendite mit dem Renditerechner von INVESTMENT & living - so sehen Sie schnell, ob die Zahlen eines konkreten Angebots wirklich tragen.
Wer sich strukturiert in das Thema Vermietung einlesen moechte, findet im Beitrag zum Buy-to-Let-Modell die wichtigsten Kennzahlen und Kostenblocks. Und wenn Sie den Kaufpreis in Relation zur Jahresmiete einordnen wollen, hilft die Kaufpreisfaktor-Tabelle als schnelle Plausibilitaetspruefung.
Finanzierung und Steuern in Kuerze
Spanische Banken finanzieren Nichtresidenten typischerweise mit 60 bis 70 Prozent des Kaufpreises oder Bankwerts (je nachdem, welcher niedriger ist). Die Zinsen liegen leicht ueber denen fuer Residenten. Bei der Beleihung wird der niedrigere von Kaufpreis und Gutachterwert (tasacion) angesetzt - eine wichtige Groesse fuer die Eigenkapitalplanung.
Steuerlich zahlen Nichtresidenten Einkommensteuer auf tatsaechliche Mieteinkuenfte (EU-Buerger 19 %, Nicht-EU 24 %), plus die genannten laufenden Steuern. Bei Verkauf faellt Kapitalertragsteuer an, ausserdem die kommunale Wertzuwachssteuer (Plusvalia Municipal). Ein spanischer Steuerberater (gestor) ist ab dem ersten Jahr Pflichtprogramm.
Selbstnutzung, Zweitwohnsitz oder Kapitalanlage?
Die drei Nutzungsmodelle unterscheiden sich in Kalkulation und Objektwahl deutlich. Wer das Haus primaer selbst nutzen will, kann bei Lage und Ausstattung Kompromisse zugunsten persoenlicher Vorlieben eingehen. Wer es als Investition versteht, muss Vermietbarkeit, Lage, Lizenz und Betriebskosten strenger gewichten. Wer beides mischt, sollte die Eigennutzungswochen ehrlich benennen - jede Woche Eigennutzung ist eine Woche ohne Mieteinnahme.
Zur Einordnung in den groesseren Kontext lohnt ein Blick auf Immobilien Investment als Ueberblicksthema und - falls Sie das Haus primaer als Rendite-Objekt sehen - auf Kapitalanlage Immobilien kaufen mit dem strukturierten Vorgehen fuer Kaufentscheidungen.
Ablauf: So laeuft ein Hauskauf in Spanien
NIE-Nummer beantragen (spanische Steuer-Identifikationsnummer fuer Auslaender).
Spanisches Bankkonto eroeffnen fuer Kaufpreis, Steuern und laufende Kosten.
Anwalt mandatieren (unabhaengig vom Verkaeufer!) fuer die Legalitaetspruefung.
Reservierungsvertrag (contrato de reserva) mit Anzahlung, meist 5.000 - 10.000 EUR.
Privater Kaufvertrag (contrato de arras) mit Anzahlung von typisch 10 Prozent.
Notarieller Kaufvertrag (escritura publica), Zahlung des Restbetrags, Schluesseluebergabe.
Grundbucheintragung und Ummeldung bei Versorgern und Gemeinde.
Zwischen Reservierung und Notartermin liegen realistisch acht bis zwoelf Wochen - genug Zeit fuer eine saubere Pruefung, aber knapp genug, um konzentriert zu bleiben.
Haeufig gestellte Fragen
Was kostet ein Haus in Spanien realistisch?
Die Bandbreite ist gross: Eine einfache Landvilla im andalusischen Hinterland startet bei rund 250.000 Euro, eine gut gelegene Villa an der Costa Blanca kostet meist 500.000 bis 1,2 Millionen Euro, in Marbella oder auf Mallorca beginnen ordentliche Objekte oft erst ab 1,5 Millionen Euro aufwaerts. Plus 10 bis 14 Prozent Kaufnebenkosten und laufende Kosten von 8.000 bis 15.000 Euro pro Jahr.
Kann ich als Deutscher oder Oesterreicher problemlos ein Haus in Spanien kaufen?
Ja. EU-Buerger unterliegen keinen Beschraenkungen beim Immobilienerwerb in Spanien. Sie benoetigen lediglich eine NIE-Nummer, ein spanisches Bankkonto und einen Anwalt vor Ort. Auch die Finanzierung ueber spanische Banken ist moeglich, typischerweise mit 60 bis 70 Prozent Beleihung.
Welche Risiken gibt es beim Hauskauf in Spanien?
Die haeufigsten Fallstricke sind illegale Anbauten oder Pools, Abweichungen zwischen Grundbuch und Kataster, fehlende Vermietungslizenzen und unterschaetzte laufende Kosten. Eine unabhaengige Legalitaetspruefung durch einen spanischen Anwalt - nicht den des Verkaeufers - reduziert diese Risiken deutlich. Ein Baugutachten bei Bestandsobjekten ergaenzt die rechtliche Pruefung um die technische Seite.
Lohnt sich ein Haus in Spanien als Kapitalanlage?
Es kann sich lohnen, wenn Lage, Lizenz und Kalkulation stimmen. Villen in touristisch etablierten Zonen mit gueltiger Vermietungslizenz erreichen Nettomietrenditen von typisch 3 bis 5 Prozent, dazu Wertzuwachs in stabilen Maerkten. Wer primaer selbst nutzen will, sollte die Immobilie nicht ausschliesslich als Renditeobjekt betrachten - die Mischkalkulation muss ehrlich sein.
Naechster Schritt
Ein Haus kaufen in Spanien ist kein Bauchentscheid, sondern eine strukturierte Projektarbeit: Region, Grundstueck, Lizenzlage, Kosten und Nutzung muessen zusammenpassen. Wenn Sie konkrete Objekte, Kalkulationen und Regionen im Detail besprechen moechten, finden Sie auf INVESTMENT & living Projektbeispiele, Rechenmodelle und Ansprechpartner, die den spanischen Markt kennen - vom ersten Grundstuecksbesuch bis zum notariellen Termin.
Haus kaufen Spanien: Villa, Grundstueck und die Fragen, die wirklich zaehlen
Wer ein Haus kaufen Spanien als Projekt angeht, denkt oft zuerst an Meerblick, Terrasse und Pool. Die entscheidenden Themen liegen jedoch tiefer: Grundstueck, Baulizenz, Legalitaetspruefung, laufende Kosten und Instandhaltung im heissen Sueden bestimmen, ob aus dem Traumhaus eine tragfaehige Investition wird oder ein teures Missverstaendnis. Dieser Leitfaden konzentriert sich bewusst auf Haus und Villa - nicht auf Etagenwohnungen - und fuehrt Sie durch die Punkte, die spanische Notare, Architekten und erfahrene Kaeufer wirklich pruefen.
Haus kaufen Spanien: Warum Villa und Haus anders funktionieren als Wohnung
Beim Kauf einer Etagenwohnung uebernehmen Sie einen definierten Miteigentumsanteil an einem bestehenden Gebaeude. Beim Haus oder der Villa kommt eine zweite Dimension hinzu: das Grundstueck. Es kann bebaut, teilbebaut oder unbebaut sein, es unterliegt Bebauungsplaenen (Plan General de Ordenacion Urbana), Kuestenschutzgesetzen (Ley de Costas) und regionalen Regeln, die sich zwischen Andalusien, Valencia, Katalonien und den Balearen deutlich unterscheiden.
Vor der Besichtigung sollten Sie daher drei Fragen klaeren: Ist das Grundstueck als Bauland (suelo urbano) oder laendlich (suelo rustico) klassifiziert? Sind alle bestehenden Bauten legalisiert? Und passt die Nutzung - Wohnen, Vermietung, touristische Nutzung - zur Widmung? Wer diese Punkte erst nach Unterschrift stellt, zahlt fast immer drauf.
Grundstueck, Baulizenz und Legalitaetspruefung: der Kern beim Haus kaufen Spanien
Die Legalitaetspruefung (due diligence) ist bei spanischen Haeusern kein optionaler Luxus, sondern Pflicht. Anwaelte pruefen dabei mindestens folgende Punkte:
Nota simple aus dem Grundbuch (Registro de la Propiedad): Wer ist Eigentuemer, welche Lasten, Hypotheken oder Vorkaufsrechte bestehen?
Catastro: Stimmen die eingetragenen Quadratmeter mit dem tatsaechlichen Baubestand ueberein? Abweichungen zwischen Grundbuch und Kataster sind haeufig - und ein Warnsignal.
Licencia de obra und Licencia de primera ocupacion: Wurde das Haus mit Baulizenz errichtet und die Erstbezugsgenehmigung erteilt?
Certificado de habitabilidad bzw. Cedula de habitabilidad: Ist die Wohnnutzung offiziell zulaessig?
Anbauten und Pool: Sind alle Erweiterungen genehmigt? Illegale Anbauten sind besonders im Hinterland verbreitet und koennen zu Abriss oder Bussgeldern fuehren.
Insbesondere bei Fincas und aelteren Villen im Landesinneren tauchen regelmaessig nicht deklarierte Quadratmeter, nachtraeglich errichtete Gaestehaeuser oder Pools ohne Genehmigung auf. Eine nachtraegliche Legalisierung (Asimilado a Fuera de Ordenacion, kurz AFO) ist in Andalusien unter bestimmten Bedingungen moeglich - aber kein Automatismus.
Regionen im Vergleich: Wo lohnt sich der Hauskauf?
Spanien ist gross, und die Unterschiede zwischen den Regionen sind erheblich. Die folgende Tabelle zeigt einen realistischen Ueberblick - keine Momentaufnahme einzelner Angebote, sondern typische Bandbreiten fuer Haeuser und Villen mittlerer Qualitaet.
Region | Preisniveau Villa (EUR/m2) | Grunderwerbsteuer (ITP) | Vermietungspotenzial | Besonderheit |
|---|---|---|---|---|
Costa del Sol (Marbella, Estepona) | 4.500 - 9.000 | 7 % (Andalusien) | Hoch, ganzjaehrig | Internationale Nachfrage, stabile Zweitmarktpreise |
Costa Blanca (Denia, Javea) | 2.500 - 5.000 | 10 % (Valencia) | Mittel bis hoch | Guenstigerer Einstieg, viele Neubaugebiete |
Mallorca (Suedwesten) | 6.000 - 15.000 | 8 - 13 % (progressiv) | Hoch, saisonal | Strenge Vermietungslizenzen |
Ibiza | 7.000 - 14.000 | 8 - 13 % (progressiv) | Hoch, kurze Saison | Bau- und Lizenzstopp in vielen Zonen |
Andalusisches Hinterland | 1.200 - 2.500 | 7 % | Niedrig bis mittel | Fincas, oft Legalitaetsthemen |
Costa Brava | 3.000 - 6.500 | 10 % (Katalonien) | Mittel, saisonal | Naehe zu Frankreich, aeltere Bausubstanz |
Der Aha-Moment: Nicht der Quadratmeterpreis entscheidet, sondern die Kombination aus Steuersatz, Lizenzlage und Vermietungspotenzial. Eine Villa auf Mallorca fuer 8.000 Euro pro Quadratmeter kann wirtschaftlicher sein als eine vermeintlich guenstige Finca im Hinterland, wenn dort weder Vermietungslizenz noch legalisierter Poolbereich existieren.
Kaufnebenkosten und laufende Kosten realistisch kalkulieren
Die Kaufnebenkosten liegen in Spanien je nach Region und Objekt bei rund 10 bis 14 Prozent des Kaufpreises. Dazu gehoeren Grunderwerbsteuer oder Mehrwertsteuer (IVA, 10 % bei Neubau), Notar, Grundbucheintrag, Anwalt und gegebenenfalls Maklerprovision. Wer eine Bestandsvilla kauft, sollte zusaetzlich Ruecklagen fuer Sanierung einplanen - Daecher, Wasserleitungen, Klimaanlagen und Poolbecken sind die klassischen Kostentreiber.
Die laufenden Kosten werden gerne unterschaetzt. Fuer eine Villa mit 200 m2, Garten und Pool an der Costa del Sol sollten Sie mit folgenden Positionen pro Jahr rechnen:
IBI (Grundsteuer): 800 - 2.500 EUR
Muellgebuehr (Basura): 150 - 400 EUR
Gemeinschaftskosten (Urbanisation): 1.200 - 3.500 EUR
Poolpflege: 1.500 - 3.000 EUR
Gartenpflege: 1.500 - 4.000 EUR
Versicherung Gebaeude und Inhalt: 500 - 1.200 EUR
Strom, Wasser, Internet (Grundlast auch bei Leerstand): 1.500 - 3.500 EUR
Nichtresidenten-Einkommensteuer (IRNR) auf fiktiven Mietwert: individuell
In Summe sind fuer eine mittelgrosse Villa schnell 8.000 bis 15.000 Euro pro Jahr faellig - bevor die erste Reparatur ansteht. Diese Zahlen gehoeren in jede Kalkulation, gerade wenn Sie das Haus teilweise selbst nutzen und teilweise vermieten wollen.
Pool und Instandhaltung im Sueden: unterschaetzte Dauerthemen
Der Pool ist bei einer Villa in Spanien fast Pflicht - und einer der groessten Kostenpunkte. Salz- oder Chloranlage, Waermepumpe, Abdeckung, Wasserwechsel, Fliesensanierung: alle drei bis fuenf Jahre stehen groessere Massnahmen an. Rechnen Sie ueber zehn Jahre mit 15.000 bis 30.000 Euro allein fuer den Pool, wenn Sie ordentlich instand halten wollen.
Hinzu kommt die Bausubstanz. Suedspanische Sonne, salzhaltige Meeresluft und starke Regenfaelle im Winter setzen Fassaden, Flachdaechern und Terrassen zu. Wer eine gebrauchte Villa kauft, sollte ein Baugutachten (informe tecnico) einholen, das explizit Feuchtigkeit, Elektrik, Sanitaer und Dach bewertet. Fuer Neubauten gilt in Spanien eine zehnjaehrige Baumaengelversicherung (Seguro Decenal) - ein wichtiger Punkt beim Vergleich Bestand versus Neubau.
Neubau oder Bestand? Ein konkretes Beispiel
Neubauvillen loesen viele Legalitaetsfragen im Vorfeld: Baulizenz, Erstbezug, Energieausweis und Decenal-Versicherung sind Teil des Pakets. Ein Beispiel aus der Praxis ist das Projekt Azurean Marbella an der Costa del Sol - hier sehen Sie, wie ein modernes Villen- und Apartmentprojekt aufgesetzt wird: definierter Bebauungsplan, klare Lizenzlage, professionelle Verwaltung und kalkulierbare Nebenkosten. Fuer Kaeufer, die nicht selbst durch Baugenehmigungsprozesse gehen wollen, ist das der ruhigere Weg.
Bestandsimmobilien bieten dagegen oft mehr Charakter, groessere Grundstuecke und niedrigere Quadratmeterpreise - erfordern aber eine gruendlichere Pruefung. Wer eine aeltere Villa in Marbella-Ost oder eine Finca bei Ronda kauft, sollte 5 bis 15 Prozent des Kaufpreises als Sanierungsreserve einplanen.
Vermietung: Lizenz, Steuern und realistische Auslastung
Wenn Sie das Haus zeitweise vermieten wollen, brauchen Sie in den meisten Regionen eine touristische Vermietungslizenz (licencia turistica, in Andalusien VFT, auf Mallorca ETV). Ohne diese Lizenz drohen Bussgelder von mehreren zehntausend Euro. In einigen Zonen - etwa Teilen Palmas oder Ibizas - werden aktuell keine neuen Lizenzen mehr vergeben, was bestehende lizenzierte Objekte im Wert stabilisiert.
Realistische Auslastung fuer eine gut positionierte Villa an der Costa del Sol liegt bei 20 bis 30 Vermietungswochen pro Jahr. Wer die Rendite sauber durchrechnen will, sollte Kaufpreis, Nebenkosten, Instandhaltung, Verwaltung (typisch 20 - 25 % der Nettomieten), Steuern und Leerstandszeiten einbeziehen. Berechnen Sie Ihre persoenliche Ferienimmobilien-Rendite mit dem Renditerechner von INVESTMENT & living - so sehen Sie schnell, ob die Zahlen eines konkreten Angebots wirklich tragen.
Wer sich strukturiert in das Thema Vermietung einlesen moechte, findet im Beitrag zum Buy-to-Let-Modell die wichtigsten Kennzahlen und Kostenblocks. Und wenn Sie den Kaufpreis in Relation zur Jahresmiete einordnen wollen, hilft die Kaufpreisfaktor-Tabelle als schnelle Plausibilitaetspruefung.
Finanzierung und Steuern in Kuerze
Spanische Banken finanzieren Nichtresidenten typischerweise mit 60 bis 70 Prozent des Kaufpreises oder Bankwerts (je nachdem, welcher niedriger ist). Die Zinsen liegen leicht ueber denen fuer Residenten. Bei der Beleihung wird der niedrigere von Kaufpreis und Gutachterwert (tasacion) angesetzt - eine wichtige Groesse fuer die Eigenkapitalplanung.
Steuerlich zahlen Nichtresidenten Einkommensteuer auf tatsaechliche Mieteinkuenfte (EU-Buerger 19 %, Nicht-EU 24 %), plus die genannten laufenden Steuern. Bei Verkauf faellt Kapitalertragsteuer an, ausserdem die kommunale Wertzuwachssteuer (Plusvalia Municipal). Ein spanischer Steuerberater (gestor) ist ab dem ersten Jahr Pflichtprogramm.
Selbstnutzung, Zweitwohnsitz oder Kapitalanlage?
Die drei Nutzungsmodelle unterscheiden sich in Kalkulation und Objektwahl deutlich. Wer das Haus primaer selbst nutzen will, kann bei Lage und Ausstattung Kompromisse zugunsten persoenlicher Vorlieben eingehen. Wer es als Investition versteht, muss Vermietbarkeit, Lage, Lizenz und Betriebskosten strenger gewichten. Wer beides mischt, sollte die Eigennutzungswochen ehrlich benennen - jede Woche Eigennutzung ist eine Woche ohne Mieteinnahme.
Zur Einordnung in den groesseren Kontext lohnt ein Blick auf Immobilien Investment als Ueberblicksthema und - falls Sie das Haus primaer als Rendite-Objekt sehen - auf Kapitalanlage Immobilien kaufen mit dem strukturierten Vorgehen fuer Kaufentscheidungen.
Ablauf: So laeuft ein Hauskauf in Spanien
NIE-Nummer beantragen (spanische Steuer-Identifikationsnummer fuer Auslaender).
Spanisches Bankkonto eroeffnen fuer Kaufpreis, Steuern und laufende Kosten.
Anwalt mandatieren (unabhaengig vom Verkaeufer!) fuer die Legalitaetspruefung.
Reservierungsvertrag (contrato de reserva) mit Anzahlung, meist 5.000 - 10.000 EUR.
Privater Kaufvertrag (contrato de arras) mit Anzahlung von typisch 10 Prozent.
Notarieller Kaufvertrag (escritura publica), Zahlung des Restbetrags, Schluesseluebergabe.
Grundbucheintragung und Ummeldung bei Versorgern und Gemeinde.
Zwischen Reservierung und Notartermin liegen realistisch acht bis zwoelf Wochen - genug Zeit fuer eine saubere Pruefung, aber knapp genug, um konzentriert zu bleiben.
Haeufig gestellte Fragen
Was kostet ein Haus in Spanien realistisch?
Die Bandbreite ist gross: Eine einfache Landvilla im andalusischen Hinterland startet bei rund 250.000 Euro, eine gut gelegene Villa an der Costa Blanca kostet meist 500.000 bis 1,2 Millionen Euro, in Marbella oder auf Mallorca beginnen ordentliche Objekte oft erst ab 1,5 Millionen Euro aufwaerts. Plus 10 bis 14 Prozent Kaufnebenkosten und laufende Kosten von 8.000 bis 15.000 Euro pro Jahr.
Kann ich als Deutscher oder Oesterreicher problemlos ein Haus in Spanien kaufen?
Ja. EU-Buerger unterliegen keinen Beschraenkungen beim Immobilienerwerb in Spanien. Sie benoetigen lediglich eine NIE-Nummer, ein spanisches Bankkonto und einen Anwalt vor Ort. Auch die Finanzierung ueber spanische Banken ist moeglich, typischerweise mit 60 bis 70 Prozent Beleihung.
Welche Risiken gibt es beim Hauskauf in Spanien?
Die haeufigsten Fallstricke sind illegale Anbauten oder Pools, Abweichungen zwischen Grundbuch und Kataster, fehlende Vermietungslizenzen und unterschaetzte laufende Kosten. Eine unabhaengige Legalitaetspruefung durch einen spanischen Anwalt - nicht den des Verkaeufers - reduziert diese Risiken deutlich. Ein Baugutachten bei Bestandsobjekten ergaenzt die rechtliche Pruefung um die technische Seite.
Lohnt sich ein Haus in Spanien als Kapitalanlage?
Es kann sich lohnen, wenn Lage, Lizenz und Kalkulation stimmen. Villen in touristisch etablierten Zonen mit gueltiger Vermietungslizenz erreichen Nettomietrenditen von typisch 3 bis 5 Prozent, dazu Wertzuwachs in stabilen Maerkten. Wer primaer selbst nutzen will, sollte die Immobilie nicht ausschliesslich als Renditeobjekt betrachten - die Mischkalkulation muss ehrlich sein.
Naechster Schritt
Ein Haus kaufen in Spanien ist kein Bauchentscheid, sondern eine strukturierte Projektarbeit: Region, Grundstueck, Lizenzlage, Kosten und Nutzung muessen zusammenpassen. Wenn Sie konkrete Objekte, Kalkulationen und Regionen im Detail besprechen moechten, finden Sie auf INVESTMENT & living Projektbeispiele, Rechenmodelle und Ansprechpartner, die den spanischen Markt kennen - vom ersten Grundstuecksbesuch bis zum notariellen Termin.
Haus kaufen Spanien: Villa, Grundstueck und die Fragen, die wirklich zaehlen
Wer ein Haus kaufen Spanien als Projekt angeht, denkt oft zuerst an Meerblick, Terrasse und Pool. Die entscheidenden Themen liegen jedoch tiefer: Grundstueck, Baulizenz, Legalitaetspruefung, laufende Kosten und Instandhaltung im heissen Sueden bestimmen, ob aus dem Traumhaus eine tragfaehige Investition wird oder ein teures Missverstaendnis. Dieser Leitfaden konzentriert sich bewusst auf Haus und Villa - nicht auf Etagenwohnungen - und fuehrt Sie durch die Punkte, die spanische Notare, Architekten und erfahrene Kaeufer wirklich pruefen.
Haus kaufen Spanien: Warum Villa und Haus anders funktionieren als Wohnung
Beim Kauf einer Etagenwohnung uebernehmen Sie einen definierten Miteigentumsanteil an einem bestehenden Gebaeude. Beim Haus oder der Villa kommt eine zweite Dimension hinzu: das Grundstueck. Es kann bebaut, teilbebaut oder unbebaut sein, es unterliegt Bebauungsplaenen (Plan General de Ordenacion Urbana), Kuestenschutzgesetzen (Ley de Costas) und regionalen Regeln, die sich zwischen Andalusien, Valencia, Katalonien und den Balearen deutlich unterscheiden.
Vor der Besichtigung sollten Sie daher drei Fragen klaeren: Ist das Grundstueck als Bauland (suelo urbano) oder laendlich (suelo rustico) klassifiziert? Sind alle bestehenden Bauten legalisiert? Und passt die Nutzung - Wohnen, Vermietung, touristische Nutzung - zur Widmung? Wer diese Punkte erst nach Unterschrift stellt, zahlt fast immer drauf.
Grundstueck, Baulizenz und Legalitaetspruefung: der Kern beim Haus kaufen Spanien
Die Legalitaetspruefung (due diligence) ist bei spanischen Haeusern kein optionaler Luxus, sondern Pflicht. Anwaelte pruefen dabei mindestens folgende Punkte:
Nota simple aus dem Grundbuch (Registro de la Propiedad): Wer ist Eigentuemer, welche Lasten, Hypotheken oder Vorkaufsrechte bestehen?
Catastro: Stimmen die eingetragenen Quadratmeter mit dem tatsaechlichen Baubestand ueberein? Abweichungen zwischen Grundbuch und Kataster sind haeufig - und ein Warnsignal.
Licencia de obra und Licencia de primera ocupacion: Wurde das Haus mit Baulizenz errichtet und die Erstbezugsgenehmigung erteilt?
Certificado de habitabilidad bzw. Cedula de habitabilidad: Ist die Wohnnutzung offiziell zulaessig?
Anbauten und Pool: Sind alle Erweiterungen genehmigt? Illegale Anbauten sind besonders im Hinterland verbreitet und koennen zu Abriss oder Bussgeldern fuehren.
Insbesondere bei Fincas und aelteren Villen im Landesinneren tauchen regelmaessig nicht deklarierte Quadratmeter, nachtraeglich errichtete Gaestehaeuser oder Pools ohne Genehmigung auf. Eine nachtraegliche Legalisierung (Asimilado a Fuera de Ordenacion, kurz AFO) ist in Andalusien unter bestimmten Bedingungen moeglich - aber kein Automatismus.
Regionen im Vergleich: Wo lohnt sich der Hauskauf?
Spanien ist gross, und die Unterschiede zwischen den Regionen sind erheblich. Die folgende Tabelle zeigt einen realistischen Ueberblick - keine Momentaufnahme einzelner Angebote, sondern typische Bandbreiten fuer Haeuser und Villen mittlerer Qualitaet.
Region | Preisniveau Villa (EUR/m2) | Grunderwerbsteuer (ITP) | Vermietungspotenzial | Besonderheit |
|---|---|---|---|---|
Costa del Sol (Marbella, Estepona) | 4.500 - 9.000 | 7 % (Andalusien) | Hoch, ganzjaehrig | Internationale Nachfrage, stabile Zweitmarktpreise |
Costa Blanca (Denia, Javea) | 2.500 - 5.000 | 10 % (Valencia) | Mittel bis hoch | Guenstigerer Einstieg, viele Neubaugebiete |
Mallorca (Suedwesten) | 6.000 - 15.000 | 8 - 13 % (progressiv) | Hoch, saisonal | Strenge Vermietungslizenzen |
Ibiza | 7.000 - 14.000 | 8 - 13 % (progressiv) | Hoch, kurze Saison | Bau- und Lizenzstopp in vielen Zonen |
Andalusisches Hinterland | 1.200 - 2.500 | 7 % | Niedrig bis mittel | Fincas, oft Legalitaetsthemen |
Costa Brava | 3.000 - 6.500 | 10 % (Katalonien) | Mittel, saisonal | Naehe zu Frankreich, aeltere Bausubstanz |
Der Aha-Moment: Nicht der Quadratmeterpreis entscheidet, sondern die Kombination aus Steuersatz, Lizenzlage und Vermietungspotenzial. Eine Villa auf Mallorca fuer 8.000 Euro pro Quadratmeter kann wirtschaftlicher sein als eine vermeintlich guenstige Finca im Hinterland, wenn dort weder Vermietungslizenz noch legalisierter Poolbereich existieren.
Kaufnebenkosten und laufende Kosten realistisch kalkulieren
Die Kaufnebenkosten liegen in Spanien je nach Region und Objekt bei rund 10 bis 14 Prozent des Kaufpreises. Dazu gehoeren Grunderwerbsteuer oder Mehrwertsteuer (IVA, 10 % bei Neubau), Notar, Grundbucheintrag, Anwalt und gegebenenfalls Maklerprovision. Wer eine Bestandsvilla kauft, sollte zusaetzlich Ruecklagen fuer Sanierung einplanen - Daecher, Wasserleitungen, Klimaanlagen und Poolbecken sind die klassischen Kostentreiber.
Die laufenden Kosten werden gerne unterschaetzt. Fuer eine Villa mit 200 m2, Garten und Pool an der Costa del Sol sollten Sie mit folgenden Positionen pro Jahr rechnen:
IBI (Grundsteuer): 800 - 2.500 EUR
Muellgebuehr (Basura): 150 - 400 EUR
Gemeinschaftskosten (Urbanisation): 1.200 - 3.500 EUR
Poolpflege: 1.500 - 3.000 EUR
Gartenpflege: 1.500 - 4.000 EUR
Versicherung Gebaeude und Inhalt: 500 - 1.200 EUR
Strom, Wasser, Internet (Grundlast auch bei Leerstand): 1.500 - 3.500 EUR
Nichtresidenten-Einkommensteuer (IRNR) auf fiktiven Mietwert: individuell
In Summe sind fuer eine mittelgrosse Villa schnell 8.000 bis 15.000 Euro pro Jahr faellig - bevor die erste Reparatur ansteht. Diese Zahlen gehoeren in jede Kalkulation, gerade wenn Sie das Haus teilweise selbst nutzen und teilweise vermieten wollen.
Pool und Instandhaltung im Sueden: unterschaetzte Dauerthemen
Der Pool ist bei einer Villa in Spanien fast Pflicht - und einer der groessten Kostenpunkte. Salz- oder Chloranlage, Waermepumpe, Abdeckung, Wasserwechsel, Fliesensanierung: alle drei bis fuenf Jahre stehen groessere Massnahmen an. Rechnen Sie ueber zehn Jahre mit 15.000 bis 30.000 Euro allein fuer den Pool, wenn Sie ordentlich instand halten wollen.
Hinzu kommt die Bausubstanz. Suedspanische Sonne, salzhaltige Meeresluft und starke Regenfaelle im Winter setzen Fassaden, Flachdaechern und Terrassen zu. Wer eine gebrauchte Villa kauft, sollte ein Baugutachten (informe tecnico) einholen, das explizit Feuchtigkeit, Elektrik, Sanitaer und Dach bewertet. Fuer Neubauten gilt in Spanien eine zehnjaehrige Baumaengelversicherung (Seguro Decenal) - ein wichtiger Punkt beim Vergleich Bestand versus Neubau.
Neubau oder Bestand? Ein konkretes Beispiel
Neubauvillen loesen viele Legalitaetsfragen im Vorfeld: Baulizenz, Erstbezug, Energieausweis und Decenal-Versicherung sind Teil des Pakets. Ein Beispiel aus der Praxis ist das Projekt Azurean Marbella an der Costa del Sol - hier sehen Sie, wie ein modernes Villen- und Apartmentprojekt aufgesetzt wird: definierter Bebauungsplan, klare Lizenzlage, professionelle Verwaltung und kalkulierbare Nebenkosten. Fuer Kaeufer, die nicht selbst durch Baugenehmigungsprozesse gehen wollen, ist das der ruhigere Weg.
Bestandsimmobilien bieten dagegen oft mehr Charakter, groessere Grundstuecke und niedrigere Quadratmeterpreise - erfordern aber eine gruendlichere Pruefung. Wer eine aeltere Villa in Marbella-Ost oder eine Finca bei Ronda kauft, sollte 5 bis 15 Prozent des Kaufpreises als Sanierungsreserve einplanen.
Vermietung: Lizenz, Steuern und realistische Auslastung
Wenn Sie das Haus zeitweise vermieten wollen, brauchen Sie in den meisten Regionen eine touristische Vermietungslizenz (licencia turistica, in Andalusien VFT, auf Mallorca ETV). Ohne diese Lizenz drohen Bussgelder von mehreren zehntausend Euro. In einigen Zonen - etwa Teilen Palmas oder Ibizas - werden aktuell keine neuen Lizenzen mehr vergeben, was bestehende lizenzierte Objekte im Wert stabilisiert.
Realistische Auslastung fuer eine gut positionierte Villa an der Costa del Sol liegt bei 20 bis 30 Vermietungswochen pro Jahr. Wer die Rendite sauber durchrechnen will, sollte Kaufpreis, Nebenkosten, Instandhaltung, Verwaltung (typisch 20 - 25 % der Nettomieten), Steuern und Leerstandszeiten einbeziehen. Berechnen Sie Ihre persoenliche Ferienimmobilien-Rendite mit dem Renditerechner von INVESTMENT & living - so sehen Sie schnell, ob die Zahlen eines konkreten Angebots wirklich tragen.
Wer sich strukturiert in das Thema Vermietung einlesen moechte, findet im Beitrag zum Buy-to-Let-Modell die wichtigsten Kennzahlen und Kostenblocks. Und wenn Sie den Kaufpreis in Relation zur Jahresmiete einordnen wollen, hilft die Kaufpreisfaktor-Tabelle als schnelle Plausibilitaetspruefung.
Finanzierung und Steuern in Kuerze
Spanische Banken finanzieren Nichtresidenten typischerweise mit 60 bis 70 Prozent des Kaufpreises oder Bankwerts (je nachdem, welcher niedriger ist). Die Zinsen liegen leicht ueber denen fuer Residenten. Bei der Beleihung wird der niedrigere von Kaufpreis und Gutachterwert (tasacion) angesetzt - eine wichtige Groesse fuer die Eigenkapitalplanung.
Steuerlich zahlen Nichtresidenten Einkommensteuer auf tatsaechliche Mieteinkuenfte (EU-Buerger 19 %, Nicht-EU 24 %), plus die genannten laufenden Steuern. Bei Verkauf faellt Kapitalertragsteuer an, ausserdem die kommunale Wertzuwachssteuer (Plusvalia Municipal). Ein spanischer Steuerberater (gestor) ist ab dem ersten Jahr Pflichtprogramm.
Selbstnutzung, Zweitwohnsitz oder Kapitalanlage?
Die drei Nutzungsmodelle unterscheiden sich in Kalkulation und Objektwahl deutlich. Wer das Haus primaer selbst nutzen will, kann bei Lage und Ausstattung Kompromisse zugunsten persoenlicher Vorlieben eingehen. Wer es als Investition versteht, muss Vermietbarkeit, Lage, Lizenz und Betriebskosten strenger gewichten. Wer beides mischt, sollte die Eigennutzungswochen ehrlich benennen - jede Woche Eigennutzung ist eine Woche ohne Mieteinnahme.
Zur Einordnung in den groesseren Kontext lohnt ein Blick auf Immobilien Investment als Ueberblicksthema und - falls Sie das Haus primaer als Rendite-Objekt sehen - auf Kapitalanlage Immobilien kaufen mit dem strukturierten Vorgehen fuer Kaufentscheidungen.
Ablauf: So laeuft ein Hauskauf in Spanien
NIE-Nummer beantragen (spanische Steuer-Identifikationsnummer fuer Auslaender).
Spanisches Bankkonto eroeffnen fuer Kaufpreis, Steuern und laufende Kosten.
Anwalt mandatieren (unabhaengig vom Verkaeufer!) fuer die Legalitaetspruefung.
Reservierungsvertrag (contrato de reserva) mit Anzahlung, meist 5.000 - 10.000 EUR.
Privater Kaufvertrag (contrato de arras) mit Anzahlung von typisch 10 Prozent.
Notarieller Kaufvertrag (escritura publica), Zahlung des Restbetrags, Schluesseluebergabe.
Grundbucheintragung und Ummeldung bei Versorgern und Gemeinde.
Zwischen Reservierung und Notartermin liegen realistisch acht bis zwoelf Wochen - genug Zeit fuer eine saubere Pruefung, aber knapp genug, um konzentriert zu bleiben.
Haeufig gestellte Fragen
Was kostet ein Haus in Spanien realistisch?
Die Bandbreite ist gross: Eine einfache Landvilla im andalusischen Hinterland startet bei rund 250.000 Euro, eine gut gelegene Villa an der Costa Blanca kostet meist 500.000 bis 1,2 Millionen Euro, in Marbella oder auf Mallorca beginnen ordentliche Objekte oft erst ab 1,5 Millionen Euro aufwaerts. Plus 10 bis 14 Prozent Kaufnebenkosten und laufende Kosten von 8.000 bis 15.000 Euro pro Jahr.
Kann ich als Deutscher oder Oesterreicher problemlos ein Haus in Spanien kaufen?
Ja. EU-Buerger unterliegen keinen Beschraenkungen beim Immobilienerwerb in Spanien. Sie benoetigen lediglich eine NIE-Nummer, ein spanisches Bankkonto und einen Anwalt vor Ort. Auch die Finanzierung ueber spanische Banken ist moeglich, typischerweise mit 60 bis 70 Prozent Beleihung.
Welche Risiken gibt es beim Hauskauf in Spanien?
Die haeufigsten Fallstricke sind illegale Anbauten oder Pools, Abweichungen zwischen Grundbuch und Kataster, fehlende Vermietungslizenzen und unterschaetzte laufende Kosten. Eine unabhaengige Legalitaetspruefung durch einen spanischen Anwalt - nicht den des Verkaeufers - reduziert diese Risiken deutlich. Ein Baugutachten bei Bestandsobjekten ergaenzt die rechtliche Pruefung um die technische Seite.
Lohnt sich ein Haus in Spanien als Kapitalanlage?
Es kann sich lohnen, wenn Lage, Lizenz und Kalkulation stimmen. Villen in touristisch etablierten Zonen mit gueltiger Vermietungslizenz erreichen Nettomietrenditen von typisch 3 bis 5 Prozent, dazu Wertzuwachs in stabilen Maerkten. Wer primaer selbst nutzen will, sollte die Immobilie nicht ausschliesslich als Renditeobjekt betrachten - die Mischkalkulation muss ehrlich sein.
Naechster Schritt
Ein Haus kaufen in Spanien ist kein Bauchentscheid, sondern eine strukturierte Projektarbeit: Region, Grundstueck, Lizenzlage, Kosten und Nutzung muessen zusammenpassen. Wenn Sie konkrete Objekte, Kalkulationen und Regionen im Detail besprechen moechten, finden Sie auf INVESTMENT & living Projektbeispiele, Rechenmodelle und Ansprechpartner, die den spanischen Markt kennen - vom ersten Grundstuecksbesuch bis zum notariellen Termin.
Haus kaufen Spanien: Villa, Grundstueck und die Fragen, die wirklich zaehlen
Wer ein Haus kaufen Spanien als Projekt angeht, denkt oft zuerst an Meerblick, Terrasse und Pool. Die entscheidenden Themen liegen jedoch tiefer: Grundstueck, Baulizenz, Legalitaetspruefung, laufende Kosten und Instandhaltung im heissen Sueden bestimmen, ob aus dem Traumhaus eine tragfaehige Investition wird oder ein teures Missverstaendnis. Dieser Leitfaden konzentriert sich bewusst auf Haus und Villa - nicht auf Etagenwohnungen - und fuehrt Sie durch die Punkte, die spanische Notare, Architekten und erfahrene Kaeufer wirklich pruefen.
Haus kaufen Spanien: Warum Villa und Haus anders funktionieren als Wohnung
Beim Kauf einer Etagenwohnung uebernehmen Sie einen definierten Miteigentumsanteil an einem bestehenden Gebaeude. Beim Haus oder der Villa kommt eine zweite Dimension hinzu: das Grundstueck. Es kann bebaut, teilbebaut oder unbebaut sein, es unterliegt Bebauungsplaenen (Plan General de Ordenacion Urbana), Kuestenschutzgesetzen (Ley de Costas) und regionalen Regeln, die sich zwischen Andalusien, Valencia, Katalonien und den Balearen deutlich unterscheiden.
Vor der Besichtigung sollten Sie daher drei Fragen klaeren: Ist das Grundstueck als Bauland (suelo urbano) oder laendlich (suelo rustico) klassifiziert? Sind alle bestehenden Bauten legalisiert? Und passt die Nutzung - Wohnen, Vermietung, touristische Nutzung - zur Widmung? Wer diese Punkte erst nach Unterschrift stellt, zahlt fast immer drauf.
Grundstueck, Baulizenz und Legalitaetspruefung: der Kern beim Haus kaufen Spanien
Die Legalitaetspruefung (due diligence) ist bei spanischen Haeusern kein optionaler Luxus, sondern Pflicht. Anwaelte pruefen dabei mindestens folgende Punkte:
Nota simple aus dem Grundbuch (Registro de la Propiedad): Wer ist Eigentuemer, welche Lasten, Hypotheken oder Vorkaufsrechte bestehen?
Catastro: Stimmen die eingetragenen Quadratmeter mit dem tatsaechlichen Baubestand ueberein? Abweichungen zwischen Grundbuch und Kataster sind haeufig - und ein Warnsignal.
Licencia de obra und Licencia de primera ocupacion: Wurde das Haus mit Baulizenz errichtet und die Erstbezugsgenehmigung erteilt?
Certificado de habitabilidad bzw. Cedula de habitabilidad: Ist die Wohnnutzung offiziell zulaessig?
Anbauten und Pool: Sind alle Erweiterungen genehmigt? Illegale Anbauten sind besonders im Hinterland verbreitet und koennen zu Abriss oder Bussgeldern fuehren.
Insbesondere bei Fincas und aelteren Villen im Landesinneren tauchen regelmaessig nicht deklarierte Quadratmeter, nachtraeglich errichtete Gaestehaeuser oder Pools ohne Genehmigung auf. Eine nachtraegliche Legalisierung (Asimilado a Fuera de Ordenacion, kurz AFO) ist in Andalusien unter bestimmten Bedingungen moeglich - aber kein Automatismus.
Regionen im Vergleich: Wo lohnt sich der Hauskauf?
Spanien ist gross, und die Unterschiede zwischen den Regionen sind erheblich. Die folgende Tabelle zeigt einen realistischen Ueberblick - keine Momentaufnahme einzelner Angebote, sondern typische Bandbreiten fuer Haeuser und Villen mittlerer Qualitaet.
Region | Preisniveau Villa (EUR/m2) | Grunderwerbsteuer (ITP) | Vermietungspotenzial | Besonderheit |
|---|---|---|---|---|
Costa del Sol (Marbella, Estepona) | 4.500 - 9.000 | 7 % (Andalusien) | Hoch, ganzjaehrig | Internationale Nachfrage, stabile Zweitmarktpreise |
Costa Blanca (Denia, Javea) | 2.500 - 5.000 | 10 % (Valencia) | Mittel bis hoch | Guenstigerer Einstieg, viele Neubaugebiete |
Mallorca (Suedwesten) | 6.000 - 15.000 | 8 - 13 % (progressiv) | Hoch, saisonal | Strenge Vermietungslizenzen |
Ibiza | 7.000 - 14.000 | 8 - 13 % (progressiv) | Hoch, kurze Saison | Bau- und Lizenzstopp in vielen Zonen |
Andalusisches Hinterland | 1.200 - 2.500 | 7 % | Niedrig bis mittel | Fincas, oft Legalitaetsthemen |
Costa Brava | 3.000 - 6.500 | 10 % (Katalonien) | Mittel, saisonal | Naehe zu Frankreich, aeltere Bausubstanz |
Der Aha-Moment: Nicht der Quadratmeterpreis entscheidet, sondern die Kombination aus Steuersatz, Lizenzlage und Vermietungspotenzial. Eine Villa auf Mallorca fuer 8.000 Euro pro Quadratmeter kann wirtschaftlicher sein als eine vermeintlich guenstige Finca im Hinterland, wenn dort weder Vermietungslizenz noch legalisierter Poolbereich existieren.
Kaufnebenkosten und laufende Kosten realistisch kalkulieren
Die Kaufnebenkosten liegen in Spanien je nach Region und Objekt bei rund 10 bis 14 Prozent des Kaufpreises. Dazu gehoeren Grunderwerbsteuer oder Mehrwertsteuer (IVA, 10 % bei Neubau), Notar, Grundbucheintrag, Anwalt und gegebenenfalls Maklerprovision. Wer eine Bestandsvilla kauft, sollte zusaetzlich Ruecklagen fuer Sanierung einplanen - Daecher, Wasserleitungen, Klimaanlagen und Poolbecken sind die klassischen Kostentreiber.
Die laufenden Kosten werden gerne unterschaetzt. Fuer eine Villa mit 200 m2, Garten und Pool an der Costa del Sol sollten Sie mit folgenden Positionen pro Jahr rechnen:
IBI (Grundsteuer): 800 - 2.500 EUR
Muellgebuehr (Basura): 150 - 400 EUR
Gemeinschaftskosten (Urbanisation): 1.200 - 3.500 EUR
Poolpflege: 1.500 - 3.000 EUR
Gartenpflege: 1.500 - 4.000 EUR
Versicherung Gebaeude und Inhalt: 500 - 1.200 EUR
Strom, Wasser, Internet (Grundlast auch bei Leerstand): 1.500 - 3.500 EUR
Nichtresidenten-Einkommensteuer (IRNR) auf fiktiven Mietwert: individuell
In Summe sind fuer eine mittelgrosse Villa schnell 8.000 bis 15.000 Euro pro Jahr faellig - bevor die erste Reparatur ansteht. Diese Zahlen gehoeren in jede Kalkulation, gerade wenn Sie das Haus teilweise selbst nutzen und teilweise vermieten wollen.
Pool und Instandhaltung im Sueden: unterschaetzte Dauerthemen
Der Pool ist bei einer Villa in Spanien fast Pflicht - und einer der groessten Kostenpunkte. Salz- oder Chloranlage, Waermepumpe, Abdeckung, Wasserwechsel, Fliesensanierung: alle drei bis fuenf Jahre stehen groessere Massnahmen an. Rechnen Sie ueber zehn Jahre mit 15.000 bis 30.000 Euro allein fuer den Pool, wenn Sie ordentlich instand halten wollen.
Hinzu kommt die Bausubstanz. Suedspanische Sonne, salzhaltige Meeresluft und starke Regenfaelle im Winter setzen Fassaden, Flachdaechern und Terrassen zu. Wer eine gebrauchte Villa kauft, sollte ein Baugutachten (informe tecnico) einholen, das explizit Feuchtigkeit, Elektrik, Sanitaer und Dach bewertet. Fuer Neubauten gilt in Spanien eine zehnjaehrige Baumaengelversicherung (Seguro Decenal) - ein wichtiger Punkt beim Vergleich Bestand versus Neubau.
Neubau oder Bestand? Ein konkretes Beispiel
Neubauvillen loesen viele Legalitaetsfragen im Vorfeld: Baulizenz, Erstbezug, Energieausweis und Decenal-Versicherung sind Teil des Pakets. Ein Beispiel aus der Praxis ist das Projekt Azurean Marbella an der Costa del Sol - hier sehen Sie, wie ein modernes Villen- und Apartmentprojekt aufgesetzt wird: definierter Bebauungsplan, klare Lizenzlage, professionelle Verwaltung und kalkulierbare Nebenkosten. Fuer Kaeufer, die nicht selbst durch Baugenehmigungsprozesse gehen wollen, ist das der ruhigere Weg.
Bestandsimmobilien bieten dagegen oft mehr Charakter, groessere Grundstuecke und niedrigere Quadratmeterpreise - erfordern aber eine gruendlichere Pruefung. Wer eine aeltere Villa in Marbella-Ost oder eine Finca bei Ronda kauft, sollte 5 bis 15 Prozent des Kaufpreises als Sanierungsreserve einplanen.
Vermietung: Lizenz, Steuern und realistische Auslastung
Wenn Sie das Haus zeitweise vermieten wollen, brauchen Sie in den meisten Regionen eine touristische Vermietungslizenz (licencia turistica, in Andalusien VFT, auf Mallorca ETV). Ohne diese Lizenz drohen Bussgelder von mehreren zehntausend Euro. In einigen Zonen - etwa Teilen Palmas oder Ibizas - werden aktuell keine neuen Lizenzen mehr vergeben, was bestehende lizenzierte Objekte im Wert stabilisiert.
Realistische Auslastung fuer eine gut positionierte Villa an der Costa del Sol liegt bei 20 bis 30 Vermietungswochen pro Jahr. Wer die Rendite sauber durchrechnen will, sollte Kaufpreis, Nebenkosten, Instandhaltung, Verwaltung (typisch 20 - 25 % der Nettomieten), Steuern und Leerstandszeiten einbeziehen. Berechnen Sie Ihre persoenliche Ferienimmobilien-Rendite mit dem Renditerechner von INVESTMENT & living - so sehen Sie schnell, ob die Zahlen eines konkreten Angebots wirklich tragen.
Wer sich strukturiert in das Thema Vermietung einlesen moechte, findet im Beitrag zum Buy-to-Let-Modell die wichtigsten Kennzahlen und Kostenblocks. Und wenn Sie den Kaufpreis in Relation zur Jahresmiete einordnen wollen, hilft die Kaufpreisfaktor-Tabelle als schnelle Plausibilitaetspruefung.
Finanzierung und Steuern in Kuerze
Spanische Banken finanzieren Nichtresidenten typischerweise mit 60 bis 70 Prozent des Kaufpreises oder Bankwerts (je nachdem, welcher niedriger ist). Die Zinsen liegen leicht ueber denen fuer Residenten. Bei der Beleihung wird der niedrigere von Kaufpreis und Gutachterwert (tasacion) angesetzt - eine wichtige Groesse fuer die Eigenkapitalplanung.
Steuerlich zahlen Nichtresidenten Einkommensteuer auf tatsaechliche Mieteinkuenfte (EU-Buerger 19 %, Nicht-EU 24 %), plus die genannten laufenden Steuern. Bei Verkauf faellt Kapitalertragsteuer an, ausserdem die kommunale Wertzuwachssteuer (Plusvalia Municipal). Ein spanischer Steuerberater (gestor) ist ab dem ersten Jahr Pflichtprogramm.
Selbstnutzung, Zweitwohnsitz oder Kapitalanlage?
Die drei Nutzungsmodelle unterscheiden sich in Kalkulation und Objektwahl deutlich. Wer das Haus primaer selbst nutzen will, kann bei Lage und Ausstattung Kompromisse zugunsten persoenlicher Vorlieben eingehen. Wer es als Investition versteht, muss Vermietbarkeit, Lage, Lizenz und Betriebskosten strenger gewichten. Wer beides mischt, sollte die Eigennutzungswochen ehrlich benennen - jede Woche Eigennutzung ist eine Woche ohne Mieteinnahme.
Zur Einordnung in den groesseren Kontext lohnt ein Blick auf Immobilien Investment als Ueberblicksthema und - falls Sie das Haus primaer als Rendite-Objekt sehen - auf Kapitalanlage Immobilien kaufen mit dem strukturierten Vorgehen fuer Kaufentscheidungen.
Ablauf: So laeuft ein Hauskauf in Spanien
NIE-Nummer beantragen (spanische Steuer-Identifikationsnummer fuer Auslaender).
Spanisches Bankkonto eroeffnen fuer Kaufpreis, Steuern und laufende Kosten.
Anwalt mandatieren (unabhaengig vom Verkaeufer!) fuer die Legalitaetspruefung.
Reservierungsvertrag (contrato de reserva) mit Anzahlung, meist 5.000 - 10.000 EUR.
Privater Kaufvertrag (contrato de arras) mit Anzahlung von typisch 10 Prozent.
Notarieller Kaufvertrag (escritura publica), Zahlung des Restbetrags, Schluesseluebergabe.
Grundbucheintragung und Ummeldung bei Versorgern und Gemeinde.
Zwischen Reservierung und Notartermin liegen realistisch acht bis zwoelf Wochen - genug Zeit fuer eine saubere Pruefung, aber knapp genug, um konzentriert zu bleiben.
Haeufig gestellte Fragen
Was kostet ein Haus in Spanien realistisch?
Die Bandbreite ist gross: Eine einfache Landvilla im andalusischen Hinterland startet bei rund 250.000 Euro, eine gut gelegene Villa an der Costa Blanca kostet meist 500.000 bis 1,2 Millionen Euro, in Marbella oder auf Mallorca beginnen ordentliche Objekte oft erst ab 1,5 Millionen Euro aufwaerts. Plus 10 bis 14 Prozent Kaufnebenkosten und laufende Kosten von 8.000 bis 15.000 Euro pro Jahr.
Kann ich als Deutscher oder Oesterreicher problemlos ein Haus in Spanien kaufen?
Ja. EU-Buerger unterliegen keinen Beschraenkungen beim Immobilienerwerb in Spanien. Sie benoetigen lediglich eine NIE-Nummer, ein spanisches Bankkonto und einen Anwalt vor Ort. Auch die Finanzierung ueber spanische Banken ist moeglich, typischerweise mit 60 bis 70 Prozent Beleihung.
Welche Risiken gibt es beim Hauskauf in Spanien?
Die haeufigsten Fallstricke sind illegale Anbauten oder Pools, Abweichungen zwischen Grundbuch und Kataster, fehlende Vermietungslizenzen und unterschaetzte laufende Kosten. Eine unabhaengige Legalitaetspruefung durch einen spanischen Anwalt - nicht den des Verkaeufers - reduziert diese Risiken deutlich. Ein Baugutachten bei Bestandsobjekten ergaenzt die rechtliche Pruefung um die technische Seite.
Lohnt sich ein Haus in Spanien als Kapitalanlage?
Es kann sich lohnen, wenn Lage, Lizenz und Kalkulation stimmen. Villen in touristisch etablierten Zonen mit gueltiger Vermietungslizenz erreichen Nettomietrenditen von typisch 3 bis 5 Prozent, dazu Wertzuwachs in stabilen Maerkten. Wer primaer selbst nutzen will, sollte die Immobilie nicht ausschliesslich als Renditeobjekt betrachten - die Mischkalkulation muss ehrlich sein.
Naechster Schritt
Ein Haus kaufen in Spanien ist kein Bauchentscheid, sondern eine strukturierte Projektarbeit: Region, Grundstueck, Lizenzlage, Kosten und Nutzung muessen zusammenpassen. Wenn Sie konkrete Objekte, Kalkulationen und Regionen im Detail besprechen moechten, finden Sie auf INVESTMENT & living Projektbeispiele, Rechenmodelle und Ansprechpartner, die den spanischen Markt kennen - vom ersten Grundstuecksbesuch bis zum notariellen Termin.