Vermögensverwaltung im Vergleich: Modelle, Kosten und die Rolle von Sachwerten
Vermögensverwaltung bedeutet im Kern, dass Sie die laufenden Anlageentscheidungen für einen definierten Teil Ihres Vermögens an einen Dritten übertragen – gegen Honorar, nach festgelegten Regeln und mit einem vereinbarten Risikorahmen. Klingt einfach, ist in der Praxis aber eine Entscheidung mit mehreren Ebenen: Wer verwaltet, wie wird vergütet, wie unabhängig ist die Produktauswahl, und was passiert mit dem Teil Ihres Vermögens, der sich gar nicht sinnvoll in ein Wertpapierdepot pressen lässt?
Dieser Beitrag ordnet die gängigen Modelle ein, zeigt die Kostenmechanik und erklärt, ab welcher Größenordnung sich welcher Weg trägt. Ein Hinweis vorweg: INVESTMENT & living ist kein Vermögensverwalter und erbringt keine Anlageberatung. Wir betrachten das Thema aus der Perspektive von Menschen, die einen Teil ihres Vermögens in Sachwerte legen – und wissen wollen, wie sich das zum verwalteten Teil verhält.
Vermögensverwaltung: Die vier gängigen Modelle im Überblick
Der Begriff wird für sehr unterschiedliche Dienstleistungen verwendet. Vier Grundtypen haben sich etabliert.
1. Bankeigene Vermögensverwaltung
Das klassische Modell: Ihre Hausbank oder eine Privatbank verwaltet das Depot nach einer von Ihnen gewählten Strategie. Vorteil ist die Bequemlichkeit – Depotführung, Verwaltung und Ansprechpartner aus einer Hand. Der wunde Punkt ist die Produktnähe: Werden überwiegend hauseigene Fonds eingesetzt, entstehen Gebühren auf zwei Ebenen, und die Auswahl ist nicht neutral. Seriöse Häuser legen das offen. Fragen Sie aktiv nach dem Anteil konzerneigener Produkte.
2. Unabhängiger Vermögensverwalter
Nach § 15 WpIG zugelassene Finanzportfolioverwalter arbeiten ohne eigene Produktfabrik. Sie wählen aus dem gesamten Markt, verwahren das Depot bei einer Partnerbank und rechnen in der Regel ein prozentuales Honorar auf das verwaltete Vermögen ab. Die Betreuung ist meist persönlicher als bei Großbanken, die Mindestanlage liegt häufig zwischen 250.000 und 500.000 Euro. Entscheidend ist, ob der Verwalter Bestandsprovisionen vollständig an Sie auskehrt – das sollte vertraglich geregelt sein.
3. Honorarberatung
Hier zahlen Sie für Beratungsleistung, nicht für Verwaltung. Sie treffen die Entscheidungen selbst und setzen sie selbst um; die Vergütung erfolgt nach Stunden oder als Pauschale. Das ist die transparenteste Form, verlangt aber Eigeninitiative und Disziplin. Für Anleger mit klarer Strategie und kostengünstigen Bausteinen ist es oft die günstigste Variante – gerechnet über zwanzig Jahre kann der Unterschied erheblich sein.
4. Robo-Advisor / digitale Vermögensverwaltung
Standardisierte Portfolios aus ETFs, automatisches Rebalancing, Zugang ab wenigen tausend Euro. Die Kosten liegen deutlich unter den analogen Modellen. Dafür gibt es keine individuelle Struktur, keine steuerliche Einzelfallbetrachtung und in der Regel keinen Ansprechpartner, der Ihre Gesamtsituation kennt. Für den Einstieg und für klar abgegrenzte Vermögensteile funktioniert das gut.
Vermögensverwaltung im Kostenvergleich: die Tabelle, die vieles klärt
Die folgende Übersicht zeigt typische Marktwerte. Sie ersetzt keine individuelle Prüfung, macht aber die Größenordnungen sichtbar – und genau daran scheitern viele Entscheidungen, weil nur die sichtbare Verwaltungsgebühr verglichen wird und nicht die Gesamtkostenquote.
Modell | Typische Gesamtkosten p. a. | Übliche Mindestanlage | Unabhängigkeit der Produktauswahl | Kostentransparenz |
|---|---|---|---|---|
Bankeigene Vermögensverwaltung | 1,2 – 1,8 % inkl. Produktkosten | 100.000 – 500.000 € | eingeschränkt (hoher Anteil Hausprodukte möglich) | mittel – Produktkosten oft nachgelagert ausgewiesen |
Unabhängiger Vermögensverwalter | 0,9 – 1,5 % inkl. Produktkosten | 250.000 – 500.000 € | hoch – keine eigene Produktfabrik | hoch, wenn Provisionen ausgekehrt werden |
Honorarberatung (Umsetzung selbst) | 150 – 300 € / Stunde + ca. 0,2 % Produktkosten | keine formale Grenze | sehr hoch | sehr hoch – Rechnung statt Prozentsatz |
Robo-Advisor | 0,5 – 1,0 % inkl. ETF-Kosten | 500 – 25.000 € | hoch, aber standardisiert | hoch – Preismodell öffentlich einsehbar |
Direkt gehaltener Sachwert (z. B. Immobilie) | Bewirtschaftung/Verwaltung ca. 15 – 25 % der Einnahmen | Eigenkapital ab ca. 80.000 – 150.000 € | volle Kontrolle, volle Verantwortung | hoch – jede Position einzeln belegt |
Der Aha-Moment steckt in der ersten Spalte. Zwischen einer digitalen Lösung zu 0,6 Prozent und einer bankeigenen Verwaltung zu 1,6 Prozent liegt ein Prozentpunkt pro Jahr. Auf 500.000 Euro sind das 5.000 Euro jährlich. Über 20 Jahre und mit Zinseszinseffekt gerechnet, summiert sich die Differenz bei gleicher Bruttorendite auf einen sechsstelligen Betrag. Kosten sind die einzige Größe im Portfolio, die Sie vorab kennen – Rendite ist es nicht.
Ab welchem Vermögen sich welche Vermögensverwaltung trägt
Es gibt keine offizielle Schwelle, aber belastbare Erfahrungswerte.
Bis rund 100.000 Euro: Eine mandatierte Verwaltung rechnet sich selten. Die Fixkosten der Betreuung verteilen sich auf zu wenig Kapital. Ein digitales Portfolio oder eine einmalige Honorarberatung mit anschließender Eigenumsetzung ist hier meist die wirtschaftlichere Lösung.
100.000 bis 500.000 Euro: Der Übergangsbereich. Hier lohnt sich die Frage, welchen Mehrwert Sie konkret einkaufen – reine Portfoliosteuerung ist standardisierbar, echte Planung rund um Steuern, Ruhestand und Nachfolge ist es nicht. Wer ausschließlich Depotsteuerung braucht, zahlt bei einem analogen Mandat oft für Leistungen, die er nicht abruft.
Ab 500.000 Euro: Individuelle Vermögensverwaltung wird tragfähig. Struktur über mehrere Anlageklassen, steuerliche Abstimmung, Liquiditätsplanung und Nachfolgethemen rechtfertigen das Honorar. Ab etwa einer Million Euro ist die Verhandlung der Gebühr üblich – degressive Staffeln sind Marktstandard und werden erfahrungsgemäß nur denen gewährt, die danach fragen.
Was Vermögensverwaltung typischerweise nicht abdeckt
Nahezu alle Mandate beziehen sich auf liquide Wertpapiere. Direkt gehaltene Immobilien, Beteiligungen, Betriebsvermögen oder Edelmetalle im eigenen Depot bleiben in der Regel außen vor – sie werden allenfalls in einer Gesamtvermögensübersicht dargestellt, aber nicht gesteuert.
Das ist kein Mangel, sondern eine Definitionsfrage. Es führt aber dazu, dass viele Anleger ihre Allokation falsch einschätzen. Wer 400.000 Euro im verwalteten Depot hält und daneben eine schuldenfreie Immobilie im Wert von 700.000 Euro besitzt, hat kein zu 100 Prozent gemanagtes Vermögen, sondern eine Quote von rund 36 Prozent. Entscheidungen über Aktienanteil und Risikobudget sollten immer auf Basis des Gesamtvermögens getroffen werden, nicht nur des Mandats.
Delegieren oder direkt halten: zwei Wege, ein Vermögen
Die Stärken beider Wege sind klar verteilt. Ein Wertpapiermandat ist täglich liquide, breit gestreut, erfordert keinen Zeiteinsatz und lässt sich in Teilbeträgen auflösen. Der Preis dafür ist die laufende Gebühr, die Abhängigkeit von Marktbewegungen und eine gewisse Distanz: Sie sehen einen Depotauszug, keinen Gegenstand.
Ein direkt gehaltener Sachwert funktioniert umgekehrt. Er bindet Kapital, ist nicht in Tranchen verkäuflich und verlangt Entscheidungen – über Lage, Zustand, Betreiber, Instandhaltung. Dafür erzeugt er laufende Einnahmen aus Nutzung statt aus Kursentwicklung, lässt sich mit Fremdkapital hebeln und ist in der Kostenstruktur nachvollziehbar, weil jede Position einzeln belegt wird. Wer die Grundlagen dieses Wegs sortieren möchte, findet sie im Überblick zum immobilien investment.
In der Praxis schließen sich beide Wege nicht aus. Eine häufig anzutreffende Aufteilung bei Vermögen ab etwa 500.000 Euro: liquide Mittel und Wertpapiere in der Verwaltung, ein klar abgegrenzter Anteil in Sachwerten, ein Liquiditätspuffer außerhalb beider Blöcke. Wie hoch der Sachwertanteil ausfällt, hängt von Einkommenssituation, Zeithorizont und persönlicher Präferenz ab – dazu geben wir ausdrücklich keine Empfehlung.
Sachwerte konkret: Was bei Ferienimmobilien anders läuft
Bei touristisch genutzten Immobilien verschiebt sich die Bewirtschaftung. Statt eines Dauermieters steht ein Betreiberkonzept dahinter: Vermarktung, Reinigung, Gästebetreuung und Abrechnung übernimmt ein Dienstleister, der Eigentümer erhält seinen Anteil der Nettoerträge. Das ähnelt strukturell einer Verwaltung – nur bezieht sie sich auf ein konkretes Objekt statt auf ein Depot. Was dabei realistisch herauskommt und welche Kosten anfallen, ist im Beitrag zur ferienimmobilie als kapitalanlage aufgeschlüsselt.
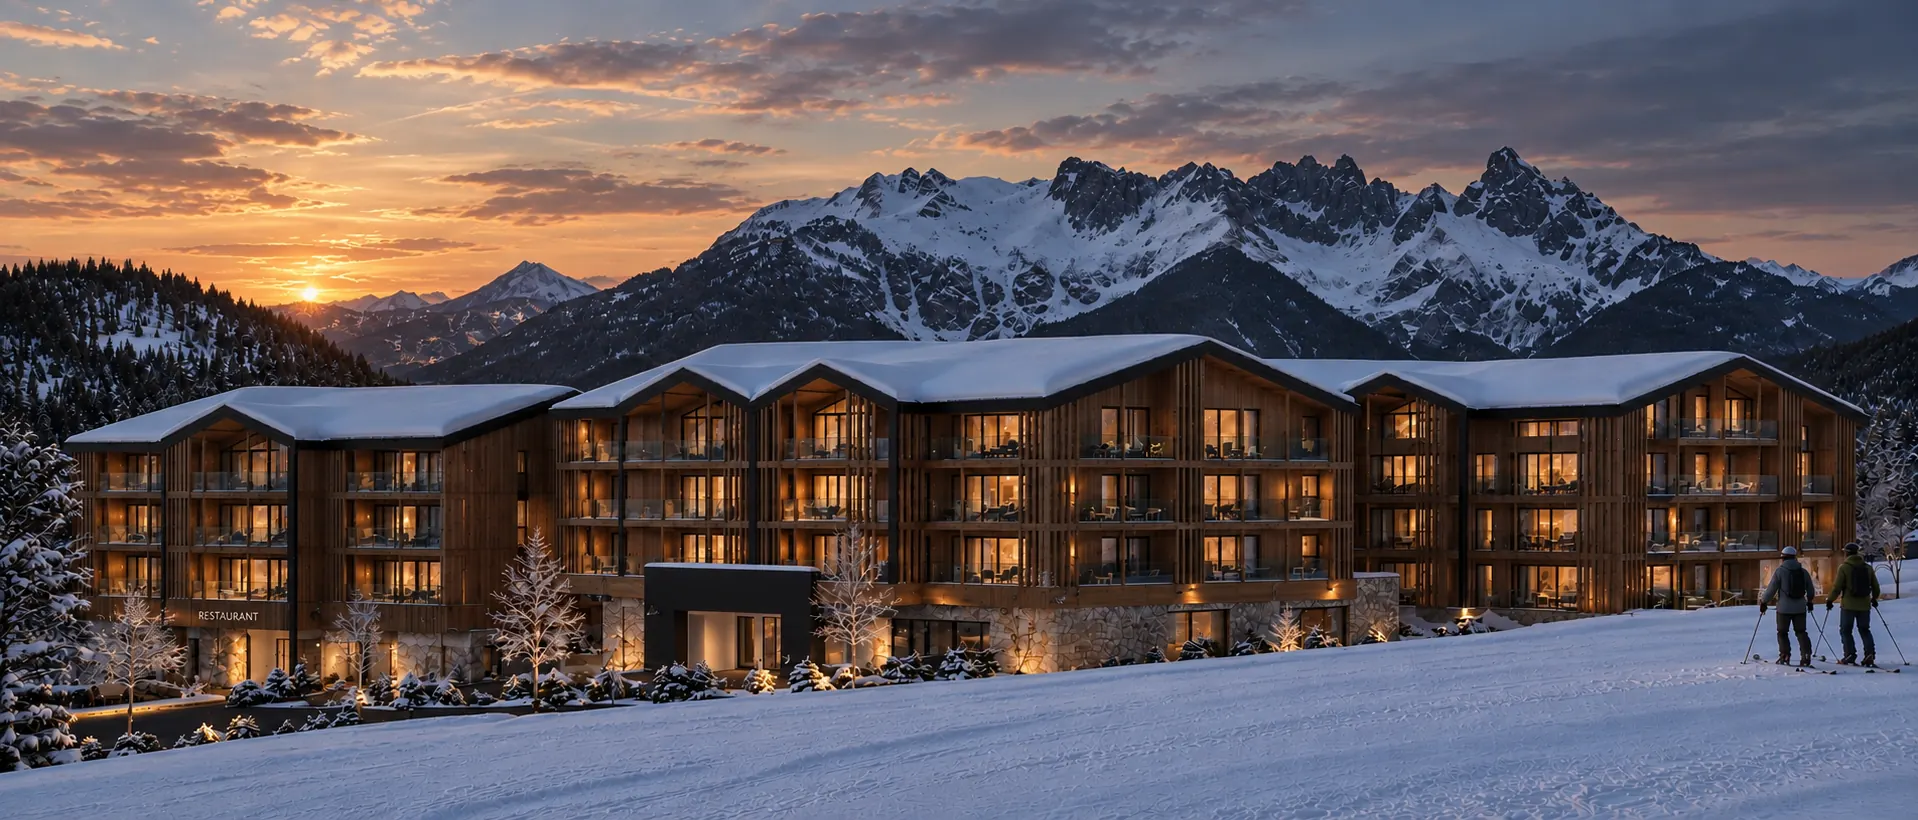
Ein Beispiel für die Größenordnung: Das Projekt PirklAlm Resort in der Steiermark ist mit einer prognostizierten Rendite von rund 8 Prozent kalkuliert. Ob diese Zahl für Sie erreichbar ist, hängt von Auslastung, Betreiberkonditionen, Finanzierung und Eigennutzungstagen ab – vier Stellschrauben, die jede Prognose spürbar verändern. Wer die Kaufpreisrelation zusätzlich einordnen möchte, findet die Systematik unter immobilien rendite berechnen.
Zahlen selbst prüfen statt Prognosen übernehmen
Bei einem Wertpapiermandat prüfen Sie das Reporting. Bei einem Sachwert prüfen Sie die Kalkulation – idealerweise bevor Sie unterschreiben. Auslastung, Nettoeinnahmen pro Nacht, Betreiberanteil, Instandhaltungsrücklage, Finanzierungskosten: Diese fünf Positionen entscheiden über das Ergebnis. Berechnen Sie Ihre persönliche Ferienimmobilien-Rendite mit dem Renditerechner von INVESTMENT & living und arbeiten Sie dabei bewusst mit einem konservativen Auslastungsszenario. Wenn die Rechnung auch bei 45 Prozent Auslastung trägt, ist die Grundlage belastbar. Trägt sie nur bei 70 Prozent, kennen Sie Ihr Risiko.
Hinweis: Die hier dargestellten Inhalte dienen der allgemeinen Information. Sie stellen keine Anlage-, Steuer- oder Rechtsberatung dar. INVESTMENT & living ist kein Vermögensverwalter und erbringt keine Finanzportfolioverwaltung. Prüfen Sie Ihre individuelle Situation gemeinsam mit Steuerberater und, wenn gewünscht, einem zugelassenen Verwalter oder Honorarberater.
Sieben Fragen an jeden Anbieter
Bevor Sie ein Mandat unterschreiben, klären Sie diese Punkte schriftlich:
Wie hoch ist die Gesamtkostenquote inklusive Produktkosten und Transaktionsgebühren?
Welcher Anteil der eingesetzten Produkte stammt aus dem eigenen Haus?
Werden Bestandsprovisionen vollständig an mich ausgekehrt?
Gibt es eine Performancegebühr – und mit welcher Hurdle sowie High-Water-Mark?
Wie oft und in welchem Detailgrad erfolgt das Reporting?
Welche Kündigungsfristen und Übertragungskosten gelten?
Wer ist die depotführende Stelle und wie ist die Einlagensicherung geregelt?
Ein Anbieter, der diese Fragen ohne Umwege beantwortet, hat den wichtigsten Test bereits bestanden.
Häufige Fragen zur Vermögensverwaltung
Was kostet eine Vermögensverwaltung im Durchschnitt?
Analoge Mandate liegen inklusive Produktkosten meist zwischen 0,9 und 1,8 Prozent des verwalteten Vermögens pro Jahr, digitale Lösungen zwischen 0,5 und 1,0 Prozent. Entscheidend ist nicht die ausgewiesene Verwaltungsgebühr, sondern die Gesamtkostenquote. Lassen Sie sich alle Kostenbestandteile in einer Zahl darstellen und vergleichen Sie ausschließlich diese.
Ab welchem Vermögen lohnt sich eine Vermögensverwaltung?
Individuelle Mandate werden in der Regel ab 250.000 bis 500.000 Euro angeboten und tragen sich wirtschaftlich meist erst ab dieser Größenordnung. Darunter sind ein Robo-Advisor oder eine einmalige Honorarberatung mit Eigenumsetzung häufig die günstigere Lösung. Ab etwa einer Million Euro sind Gebührenverhandlungen und degressive Staffeln marktüblich.
Was ist der Unterschied zwischen Vermögensverwaltung und Anlageberatung?
Bei der Vermögensverwaltung übertragen Sie die Entscheidungsbefugnis im vereinbarten Rahmen – der Verwalter handelt eigenständig. Bei der Anlageberatung erhalten Sie eine Empfehlung und entscheiden selbst. Die Verwaltung kostet mehr, entlastet aber im Alltag; die Beratung ist günstiger, verlangt jedoch Ihre aktive Umsetzung und Disziplin.
Kann eine Vermögensverwaltung auch Immobilien betreuen?
Klassische Mandate beziehen sich auf liquide Wertpapiere. Direkt gehaltene Immobilien werden allenfalls in einer Gesamtvermögensübersicht abgebildet, aber nicht aktiv gesteuert. Wer Immobilien im Vermögen hat oder aufbauen will, organisiert diesen Teil separat – über Betreiber, Hausverwaltung und Steuerberater. Einen strukturierten Einstieg bietet der Leitfaden zu kapitalanlage immobilien kaufen.
Nächster Schritt
Wenn Sie die Wertpapierseite geordnet haben und prüfen möchten, wie ein direkt gehaltener Sachwert in Ihr Gesamtvermögen passt, schauen Sie sich die aktuellen Projekte und Kalkulationen an. Transparent aufgeschlüsselt, ohne Verkaufsdruck: investmentandliving.com.
Vermögensverwaltung im Vergleich: Modelle, Kosten und die Rolle von Sachwerten
Vermögensverwaltung bedeutet im Kern, dass Sie die laufenden Anlageentscheidungen für einen definierten Teil Ihres Vermögens an einen Dritten übertragen – gegen Honorar, nach festgelegten Regeln und mit einem vereinbarten Risikorahmen. Klingt einfach, ist in der Praxis aber eine Entscheidung mit mehreren Ebenen: Wer verwaltet, wie wird vergütet, wie unabhängig ist die Produktauswahl, und was passiert mit dem Teil Ihres Vermögens, der sich gar nicht sinnvoll in ein Wertpapierdepot pressen lässt?
Dieser Beitrag ordnet die gängigen Modelle ein, zeigt die Kostenmechanik und erklärt, ab welcher Größenordnung sich welcher Weg trägt. Ein Hinweis vorweg: INVESTMENT & living ist kein Vermögensverwalter und erbringt keine Anlageberatung. Wir betrachten das Thema aus der Perspektive von Menschen, die einen Teil ihres Vermögens in Sachwerte legen – und wissen wollen, wie sich das zum verwalteten Teil verhält.
Vermögensverwaltung: Die vier gängigen Modelle im Überblick
Der Begriff wird für sehr unterschiedliche Dienstleistungen verwendet. Vier Grundtypen haben sich etabliert.
1. Bankeigene Vermögensverwaltung
Das klassische Modell: Ihre Hausbank oder eine Privatbank verwaltet das Depot nach einer von Ihnen gewählten Strategie. Vorteil ist die Bequemlichkeit – Depotführung, Verwaltung und Ansprechpartner aus einer Hand. Der wunde Punkt ist die Produktnähe: Werden überwiegend hauseigene Fonds eingesetzt, entstehen Gebühren auf zwei Ebenen, und die Auswahl ist nicht neutral. Seriöse Häuser legen das offen. Fragen Sie aktiv nach dem Anteil konzerneigener Produkte.
2. Unabhängiger Vermögensverwalter
Nach § 15 WpIG zugelassene Finanzportfolioverwalter arbeiten ohne eigene Produktfabrik. Sie wählen aus dem gesamten Markt, verwahren das Depot bei einer Partnerbank und rechnen in der Regel ein prozentuales Honorar auf das verwaltete Vermögen ab. Die Betreuung ist meist persönlicher als bei Großbanken, die Mindestanlage liegt häufig zwischen 250.000 und 500.000 Euro. Entscheidend ist, ob der Verwalter Bestandsprovisionen vollständig an Sie auskehrt – das sollte vertraglich geregelt sein.
3. Honorarberatung
Hier zahlen Sie für Beratungsleistung, nicht für Verwaltung. Sie treffen die Entscheidungen selbst und setzen sie selbst um; die Vergütung erfolgt nach Stunden oder als Pauschale. Das ist die transparenteste Form, verlangt aber Eigeninitiative und Disziplin. Für Anleger mit klarer Strategie und kostengünstigen Bausteinen ist es oft die günstigste Variante – gerechnet über zwanzig Jahre kann der Unterschied erheblich sein.
4. Robo-Advisor / digitale Vermögensverwaltung
Standardisierte Portfolios aus ETFs, automatisches Rebalancing, Zugang ab wenigen tausend Euro. Die Kosten liegen deutlich unter den analogen Modellen. Dafür gibt es keine individuelle Struktur, keine steuerliche Einzelfallbetrachtung und in der Regel keinen Ansprechpartner, der Ihre Gesamtsituation kennt. Für den Einstieg und für klar abgegrenzte Vermögensteile funktioniert das gut.
Vermögensverwaltung im Kostenvergleich: die Tabelle, die vieles klärt
Die folgende Übersicht zeigt typische Marktwerte. Sie ersetzt keine individuelle Prüfung, macht aber die Größenordnungen sichtbar – und genau daran scheitern viele Entscheidungen, weil nur die sichtbare Verwaltungsgebühr verglichen wird und nicht die Gesamtkostenquote.
Modell | Typische Gesamtkosten p. a. | Übliche Mindestanlage | Unabhängigkeit der Produktauswahl | Kostentransparenz |
|---|---|---|---|---|
Bankeigene Vermögensverwaltung | 1,2 – 1,8 % inkl. Produktkosten | 100.000 – 500.000 € | eingeschränkt (hoher Anteil Hausprodukte möglich) | mittel – Produktkosten oft nachgelagert ausgewiesen |
Unabhängiger Vermögensverwalter | 0,9 – 1,5 % inkl. Produktkosten | 250.000 – 500.000 € | hoch – keine eigene Produktfabrik | hoch, wenn Provisionen ausgekehrt werden |
Honorarberatung (Umsetzung selbst) | 150 – 300 € / Stunde + ca. 0,2 % Produktkosten | keine formale Grenze | sehr hoch | sehr hoch – Rechnung statt Prozentsatz |
Robo-Advisor | 0,5 – 1,0 % inkl. ETF-Kosten | 500 – 25.000 € | hoch, aber standardisiert | hoch – Preismodell öffentlich einsehbar |
Direkt gehaltener Sachwert (z. B. Immobilie) | Bewirtschaftung/Verwaltung ca. 15 – 25 % der Einnahmen | Eigenkapital ab ca. 80.000 – 150.000 € | volle Kontrolle, volle Verantwortung | hoch – jede Position einzeln belegt |
Der Aha-Moment steckt in der ersten Spalte. Zwischen einer digitalen Lösung zu 0,6 Prozent und einer bankeigenen Verwaltung zu 1,6 Prozent liegt ein Prozentpunkt pro Jahr. Auf 500.000 Euro sind das 5.000 Euro jährlich. Über 20 Jahre und mit Zinseszinseffekt gerechnet, summiert sich die Differenz bei gleicher Bruttorendite auf einen sechsstelligen Betrag. Kosten sind die einzige Größe im Portfolio, die Sie vorab kennen – Rendite ist es nicht.
Ab welchem Vermögen sich welche Vermögensverwaltung trägt
Es gibt keine offizielle Schwelle, aber belastbare Erfahrungswerte.
Bis rund 100.000 Euro: Eine mandatierte Verwaltung rechnet sich selten. Die Fixkosten der Betreuung verteilen sich auf zu wenig Kapital. Ein digitales Portfolio oder eine einmalige Honorarberatung mit anschließender Eigenumsetzung ist hier meist die wirtschaftlichere Lösung.
100.000 bis 500.000 Euro: Der Übergangsbereich. Hier lohnt sich die Frage, welchen Mehrwert Sie konkret einkaufen – reine Portfoliosteuerung ist standardisierbar, echte Planung rund um Steuern, Ruhestand und Nachfolge ist es nicht. Wer ausschließlich Depotsteuerung braucht, zahlt bei einem analogen Mandat oft für Leistungen, die er nicht abruft.
Ab 500.000 Euro: Individuelle Vermögensverwaltung wird tragfähig. Struktur über mehrere Anlageklassen, steuerliche Abstimmung, Liquiditätsplanung und Nachfolgethemen rechtfertigen das Honorar. Ab etwa einer Million Euro ist die Verhandlung der Gebühr üblich – degressive Staffeln sind Marktstandard und werden erfahrungsgemäß nur denen gewährt, die danach fragen.
Was Vermögensverwaltung typischerweise nicht abdeckt
Nahezu alle Mandate beziehen sich auf liquide Wertpapiere. Direkt gehaltene Immobilien, Beteiligungen, Betriebsvermögen oder Edelmetalle im eigenen Depot bleiben in der Regel außen vor – sie werden allenfalls in einer Gesamtvermögensübersicht dargestellt, aber nicht gesteuert.
Das ist kein Mangel, sondern eine Definitionsfrage. Es führt aber dazu, dass viele Anleger ihre Allokation falsch einschätzen. Wer 400.000 Euro im verwalteten Depot hält und daneben eine schuldenfreie Immobilie im Wert von 700.000 Euro besitzt, hat kein zu 100 Prozent gemanagtes Vermögen, sondern eine Quote von rund 36 Prozent. Entscheidungen über Aktienanteil und Risikobudget sollten immer auf Basis des Gesamtvermögens getroffen werden, nicht nur des Mandats.
Delegieren oder direkt halten: zwei Wege, ein Vermögen
Die Stärken beider Wege sind klar verteilt. Ein Wertpapiermandat ist täglich liquide, breit gestreut, erfordert keinen Zeiteinsatz und lässt sich in Teilbeträgen auflösen. Der Preis dafür ist die laufende Gebühr, die Abhängigkeit von Marktbewegungen und eine gewisse Distanz: Sie sehen einen Depotauszug, keinen Gegenstand.
Ein direkt gehaltener Sachwert funktioniert umgekehrt. Er bindet Kapital, ist nicht in Tranchen verkäuflich und verlangt Entscheidungen – über Lage, Zustand, Betreiber, Instandhaltung. Dafür erzeugt er laufende Einnahmen aus Nutzung statt aus Kursentwicklung, lässt sich mit Fremdkapital hebeln und ist in der Kostenstruktur nachvollziehbar, weil jede Position einzeln belegt wird. Wer die Grundlagen dieses Wegs sortieren möchte, findet sie im Überblick zum immobilien investment.
In der Praxis schließen sich beide Wege nicht aus. Eine häufig anzutreffende Aufteilung bei Vermögen ab etwa 500.000 Euro: liquide Mittel und Wertpapiere in der Verwaltung, ein klar abgegrenzter Anteil in Sachwerten, ein Liquiditätspuffer außerhalb beider Blöcke. Wie hoch der Sachwertanteil ausfällt, hängt von Einkommenssituation, Zeithorizont und persönlicher Präferenz ab – dazu geben wir ausdrücklich keine Empfehlung.
Sachwerte konkret: Was bei Ferienimmobilien anders läuft
Bei touristisch genutzten Immobilien verschiebt sich die Bewirtschaftung. Statt eines Dauermieters steht ein Betreiberkonzept dahinter: Vermarktung, Reinigung, Gästebetreuung und Abrechnung übernimmt ein Dienstleister, der Eigentümer erhält seinen Anteil der Nettoerträge. Das ähnelt strukturell einer Verwaltung – nur bezieht sie sich auf ein konkretes Objekt statt auf ein Depot. Was dabei realistisch herauskommt und welche Kosten anfallen, ist im Beitrag zur ferienimmobilie als kapitalanlage aufgeschlüsselt.
Ein Beispiel für die Größenordnung: Das Projekt PirklAlm Resort in der Steiermark ist mit einer prognostizierten Rendite von rund 8 Prozent kalkuliert. Ob diese Zahl für Sie erreichbar ist, hängt von Auslastung, Betreiberkonditionen, Finanzierung und Eigennutzungstagen ab – vier Stellschrauben, die jede Prognose spürbar verändern. Wer die Kaufpreisrelation zusätzlich einordnen möchte, findet die Systematik unter immobilien rendite berechnen.
Zahlen selbst prüfen statt Prognosen übernehmen
Bei einem Wertpapiermandat prüfen Sie das Reporting. Bei einem Sachwert prüfen Sie die Kalkulation – idealerweise bevor Sie unterschreiben. Auslastung, Nettoeinnahmen pro Nacht, Betreiberanteil, Instandhaltungsrücklage, Finanzierungskosten: Diese fünf Positionen entscheiden über das Ergebnis. Berechnen Sie Ihre persönliche Ferienimmobilien-Rendite mit dem Renditerechner von INVESTMENT & living und arbeiten Sie dabei bewusst mit einem konservativen Auslastungsszenario. Wenn die Rechnung auch bei 45 Prozent Auslastung trägt, ist die Grundlage belastbar. Trägt sie nur bei 70 Prozent, kennen Sie Ihr Risiko.
Hinweis: Die hier dargestellten Inhalte dienen der allgemeinen Information. Sie stellen keine Anlage-, Steuer- oder Rechtsberatung dar. INVESTMENT & living ist kein Vermögensverwalter und erbringt keine Finanzportfolioverwaltung. Prüfen Sie Ihre individuelle Situation gemeinsam mit Steuerberater und, wenn gewünscht, einem zugelassenen Verwalter oder Honorarberater.
Sieben Fragen an jeden Anbieter
Bevor Sie ein Mandat unterschreiben, klären Sie diese Punkte schriftlich:
Wie hoch ist die Gesamtkostenquote inklusive Produktkosten und Transaktionsgebühren?
Welcher Anteil der eingesetzten Produkte stammt aus dem eigenen Haus?
Werden Bestandsprovisionen vollständig an mich ausgekehrt?
Gibt es eine Performancegebühr – und mit welcher Hurdle sowie High-Water-Mark?
Wie oft und in welchem Detailgrad erfolgt das Reporting?
Welche Kündigungsfristen und Übertragungskosten gelten?
Wer ist die depotführende Stelle und wie ist die Einlagensicherung geregelt?
Ein Anbieter, der diese Fragen ohne Umwege beantwortet, hat den wichtigsten Test bereits bestanden.
Häufige Fragen zur Vermögensverwaltung
Was kostet eine Vermögensverwaltung im Durchschnitt?
Analoge Mandate liegen inklusive Produktkosten meist zwischen 0,9 und 1,8 Prozent des verwalteten Vermögens pro Jahr, digitale Lösungen zwischen 0,5 und 1,0 Prozent. Entscheidend ist nicht die ausgewiesene Verwaltungsgebühr, sondern die Gesamtkostenquote. Lassen Sie sich alle Kostenbestandteile in einer Zahl darstellen und vergleichen Sie ausschließlich diese.
Ab welchem Vermögen lohnt sich eine Vermögensverwaltung?
Individuelle Mandate werden in der Regel ab 250.000 bis 500.000 Euro angeboten und tragen sich wirtschaftlich meist erst ab dieser Größenordnung. Darunter sind ein Robo-Advisor oder eine einmalige Honorarberatung mit Eigenumsetzung häufig die günstigere Lösung. Ab etwa einer Million Euro sind Gebührenverhandlungen und degressive Staffeln marktüblich.
Was ist der Unterschied zwischen Vermögensverwaltung und Anlageberatung?
Bei der Vermögensverwaltung übertragen Sie die Entscheidungsbefugnis im vereinbarten Rahmen – der Verwalter handelt eigenständig. Bei der Anlageberatung erhalten Sie eine Empfehlung und entscheiden selbst. Die Verwaltung kostet mehr, entlastet aber im Alltag; die Beratung ist günstiger, verlangt jedoch Ihre aktive Umsetzung und Disziplin.
Kann eine Vermögensverwaltung auch Immobilien betreuen?
Klassische Mandate beziehen sich auf liquide Wertpapiere. Direkt gehaltene Immobilien werden allenfalls in einer Gesamtvermögensübersicht abgebildet, aber nicht aktiv gesteuert. Wer Immobilien im Vermögen hat oder aufbauen will, organisiert diesen Teil separat – über Betreiber, Hausverwaltung und Steuerberater. Einen strukturierten Einstieg bietet der Leitfaden zu kapitalanlage immobilien kaufen.
Nächster Schritt
Wenn Sie die Wertpapierseite geordnet haben und prüfen möchten, wie ein direkt gehaltener Sachwert in Ihr Gesamtvermögen passt, schauen Sie sich die aktuellen Projekte und Kalkulationen an. Transparent aufgeschlüsselt, ohne Verkaufsdruck: investmentandliving.com.
Vermögensverwaltung im Vergleich: Modelle, Kosten und die Rolle von Sachwerten
Vermögensverwaltung bedeutet im Kern, dass Sie die laufenden Anlageentscheidungen für einen definierten Teil Ihres Vermögens an einen Dritten übertragen – gegen Honorar, nach festgelegten Regeln und mit einem vereinbarten Risikorahmen. Klingt einfach, ist in der Praxis aber eine Entscheidung mit mehreren Ebenen: Wer verwaltet, wie wird vergütet, wie unabhängig ist die Produktauswahl, und was passiert mit dem Teil Ihres Vermögens, der sich gar nicht sinnvoll in ein Wertpapierdepot pressen lässt?
Dieser Beitrag ordnet die gängigen Modelle ein, zeigt die Kostenmechanik und erklärt, ab welcher Größenordnung sich welcher Weg trägt. Ein Hinweis vorweg: INVESTMENT & living ist kein Vermögensverwalter und erbringt keine Anlageberatung. Wir betrachten das Thema aus der Perspektive von Menschen, die einen Teil ihres Vermögens in Sachwerte legen – und wissen wollen, wie sich das zum verwalteten Teil verhält.
Vermögensverwaltung: Die vier gängigen Modelle im Überblick
Der Begriff wird für sehr unterschiedliche Dienstleistungen verwendet. Vier Grundtypen haben sich etabliert.
1. Bankeigene Vermögensverwaltung
Das klassische Modell: Ihre Hausbank oder eine Privatbank verwaltet das Depot nach einer von Ihnen gewählten Strategie. Vorteil ist die Bequemlichkeit – Depotführung, Verwaltung und Ansprechpartner aus einer Hand. Der wunde Punkt ist die Produktnähe: Werden überwiegend hauseigene Fonds eingesetzt, entstehen Gebühren auf zwei Ebenen, und die Auswahl ist nicht neutral. Seriöse Häuser legen das offen. Fragen Sie aktiv nach dem Anteil konzerneigener Produkte.
2. Unabhängiger Vermögensverwalter
Nach § 15 WpIG zugelassene Finanzportfolioverwalter arbeiten ohne eigene Produktfabrik. Sie wählen aus dem gesamten Markt, verwahren das Depot bei einer Partnerbank und rechnen in der Regel ein prozentuales Honorar auf das verwaltete Vermögen ab. Die Betreuung ist meist persönlicher als bei Großbanken, die Mindestanlage liegt häufig zwischen 250.000 und 500.000 Euro. Entscheidend ist, ob der Verwalter Bestandsprovisionen vollständig an Sie auskehrt – das sollte vertraglich geregelt sein.
3. Honorarberatung
Hier zahlen Sie für Beratungsleistung, nicht für Verwaltung. Sie treffen die Entscheidungen selbst und setzen sie selbst um; die Vergütung erfolgt nach Stunden oder als Pauschale. Das ist die transparenteste Form, verlangt aber Eigeninitiative und Disziplin. Für Anleger mit klarer Strategie und kostengünstigen Bausteinen ist es oft die günstigste Variante – gerechnet über zwanzig Jahre kann der Unterschied erheblich sein.
4. Robo-Advisor / digitale Vermögensverwaltung
Standardisierte Portfolios aus ETFs, automatisches Rebalancing, Zugang ab wenigen tausend Euro. Die Kosten liegen deutlich unter den analogen Modellen. Dafür gibt es keine individuelle Struktur, keine steuerliche Einzelfallbetrachtung und in der Regel keinen Ansprechpartner, der Ihre Gesamtsituation kennt. Für den Einstieg und für klar abgegrenzte Vermögensteile funktioniert das gut.
Vermögensverwaltung im Kostenvergleich: die Tabelle, die vieles klärt
Die folgende Übersicht zeigt typische Marktwerte. Sie ersetzt keine individuelle Prüfung, macht aber die Größenordnungen sichtbar – und genau daran scheitern viele Entscheidungen, weil nur die sichtbare Verwaltungsgebühr verglichen wird und nicht die Gesamtkostenquote.
Modell | Typische Gesamtkosten p. a. | Übliche Mindestanlage | Unabhängigkeit der Produktauswahl | Kostentransparenz |
|---|---|---|---|---|
Bankeigene Vermögensverwaltung | 1,2 – 1,8 % inkl. Produktkosten | 100.000 – 500.000 € | eingeschränkt (hoher Anteil Hausprodukte möglich) | mittel – Produktkosten oft nachgelagert ausgewiesen |
Unabhängiger Vermögensverwalter | 0,9 – 1,5 % inkl. Produktkosten | 250.000 – 500.000 € | hoch – keine eigene Produktfabrik | hoch, wenn Provisionen ausgekehrt werden |
Honorarberatung (Umsetzung selbst) | 150 – 300 € / Stunde + ca. 0,2 % Produktkosten | keine formale Grenze | sehr hoch | sehr hoch – Rechnung statt Prozentsatz |
Robo-Advisor | 0,5 – 1,0 % inkl. ETF-Kosten | 500 – 25.000 € | hoch, aber standardisiert | hoch – Preismodell öffentlich einsehbar |
Direkt gehaltener Sachwert (z. B. Immobilie) | Bewirtschaftung/Verwaltung ca. 15 – 25 % der Einnahmen | Eigenkapital ab ca. 80.000 – 150.000 € | volle Kontrolle, volle Verantwortung | hoch – jede Position einzeln belegt |
Der Aha-Moment steckt in der ersten Spalte. Zwischen einer digitalen Lösung zu 0,6 Prozent und einer bankeigenen Verwaltung zu 1,6 Prozent liegt ein Prozentpunkt pro Jahr. Auf 500.000 Euro sind das 5.000 Euro jährlich. Über 20 Jahre und mit Zinseszinseffekt gerechnet, summiert sich die Differenz bei gleicher Bruttorendite auf einen sechsstelligen Betrag. Kosten sind die einzige Größe im Portfolio, die Sie vorab kennen – Rendite ist es nicht.
Ab welchem Vermögen sich welche Vermögensverwaltung trägt
Es gibt keine offizielle Schwelle, aber belastbare Erfahrungswerte.
Bis rund 100.000 Euro: Eine mandatierte Verwaltung rechnet sich selten. Die Fixkosten der Betreuung verteilen sich auf zu wenig Kapital. Ein digitales Portfolio oder eine einmalige Honorarberatung mit anschließender Eigenumsetzung ist hier meist die wirtschaftlichere Lösung.
100.000 bis 500.000 Euro: Der Übergangsbereich. Hier lohnt sich die Frage, welchen Mehrwert Sie konkret einkaufen – reine Portfoliosteuerung ist standardisierbar, echte Planung rund um Steuern, Ruhestand und Nachfolge ist es nicht. Wer ausschließlich Depotsteuerung braucht, zahlt bei einem analogen Mandat oft für Leistungen, die er nicht abruft.
Ab 500.000 Euro: Individuelle Vermögensverwaltung wird tragfähig. Struktur über mehrere Anlageklassen, steuerliche Abstimmung, Liquiditätsplanung und Nachfolgethemen rechtfertigen das Honorar. Ab etwa einer Million Euro ist die Verhandlung der Gebühr üblich – degressive Staffeln sind Marktstandard und werden erfahrungsgemäß nur denen gewährt, die danach fragen.
Was Vermögensverwaltung typischerweise nicht abdeckt
Nahezu alle Mandate beziehen sich auf liquide Wertpapiere. Direkt gehaltene Immobilien, Beteiligungen, Betriebsvermögen oder Edelmetalle im eigenen Depot bleiben in der Regel außen vor – sie werden allenfalls in einer Gesamtvermögensübersicht dargestellt, aber nicht gesteuert.
Das ist kein Mangel, sondern eine Definitionsfrage. Es führt aber dazu, dass viele Anleger ihre Allokation falsch einschätzen. Wer 400.000 Euro im verwalteten Depot hält und daneben eine schuldenfreie Immobilie im Wert von 700.000 Euro besitzt, hat kein zu 100 Prozent gemanagtes Vermögen, sondern eine Quote von rund 36 Prozent. Entscheidungen über Aktienanteil und Risikobudget sollten immer auf Basis des Gesamtvermögens getroffen werden, nicht nur des Mandats.
Delegieren oder direkt halten: zwei Wege, ein Vermögen
Die Stärken beider Wege sind klar verteilt. Ein Wertpapiermandat ist täglich liquide, breit gestreut, erfordert keinen Zeiteinsatz und lässt sich in Teilbeträgen auflösen. Der Preis dafür ist die laufende Gebühr, die Abhängigkeit von Marktbewegungen und eine gewisse Distanz: Sie sehen einen Depotauszug, keinen Gegenstand.
Ein direkt gehaltener Sachwert funktioniert umgekehrt. Er bindet Kapital, ist nicht in Tranchen verkäuflich und verlangt Entscheidungen – über Lage, Zustand, Betreiber, Instandhaltung. Dafür erzeugt er laufende Einnahmen aus Nutzung statt aus Kursentwicklung, lässt sich mit Fremdkapital hebeln und ist in der Kostenstruktur nachvollziehbar, weil jede Position einzeln belegt wird. Wer die Grundlagen dieses Wegs sortieren möchte, findet sie im Überblick zum immobilien investment.
In der Praxis schließen sich beide Wege nicht aus. Eine häufig anzutreffende Aufteilung bei Vermögen ab etwa 500.000 Euro: liquide Mittel und Wertpapiere in der Verwaltung, ein klar abgegrenzter Anteil in Sachwerten, ein Liquiditätspuffer außerhalb beider Blöcke. Wie hoch der Sachwertanteil ausfällt, hängt von Einkommenssituation, Zeithorizont und persönlicher Präferenz ab – dazu geben wir ausdrücklich keine Empfehlung.
Sachwerte konkret: Was bei Ferienimmobilien anders läuft
Bei touristisch genutzten Immobilien verschiebt sich die Bewirtschaftung. Statt eines Dauermieters steht ein Betreiberkonzept dahinter: Vermarktung, Reinigung, Gästebetreuung und Abrechnung übernimmt ein Dienstleister, der Eigentümer erhält seinen Anteil der Nettoerträge. Das ähnelt strukturell einer Verwaltung – nur bezieht sie sich auf ein konkretes Objekt statt auf ein Depot. Was dabei realistisch herauskommt und welche Kosten anfallen, ist im Beitrag zur ferienimmobilie als kapitalanlage aufgeschlüsselt.
Ein Beispiel für die Größenordnung: Das Projekt PirklAlm Resort in der Steiermark ist mit einer prognostizierten Rendite von rund 8 Prozent kalkuliert. Ob diese Zahl für Sie erreichbar ist, hängt von Auslastung, Betreiberkonditionen, Finanzierung und Eigennutzungstagen ab – vier Stellschrauben, die jede Prognose spürbar verändern. Wer die Kaufpreisrelation zusätzlich einordnen möchte, findet die Systematik unter immobilien rendite berechnen.
Zahlen selbst prüfen statt Prognosen übernehmen
Bei einem Wertpapiermandat prüfen Sie das Reporting. Bei einem Sachwert prüfen Sie die Kalkulation – idealerweise bevor Sie unterschreiben. Auslastung, Nettoeinnahmen pro Nacht, Betreiberanteil, Instandhaltungsrücklage, Finanzierungskosten: Diese fünf Positionen entscheiden über das Ergebnis. Berechnen Sie Ihre persönliche Ferienimmobilien-Rendite mit dem Renditerechner von INVESTMENT & living und arbeiten Sie dabei bewusst mit einem konservativen Auslastungsszenario. Wenn die Rechnung auch bei 45 Prozent Auslastung trägt, ist die Grundlage belastbar. Trägt sie nur bei 70 Prozent, kennen Sie Ihr Risiko.
Hinweis: Die hier dargestellten Inhalte dienen der allgemeinen Information. Sie stellen keine Anlage-, Steuer- oder Rechtsberatung dar. INVESTMENT & living ist kein Vermögensverwalter und erbringt keine Finanzportfolioverwaltung. Prüfen Sie Ihre individuelle Situation gemeinsam mit Steuerberater und, wenn gewünscht, einem zugelassenen Verwalter oder Honorarberater.
Sieben Fragen an jeden Anbieter
Bevor Sie ein Mandat unterschreiben, klären Sie diese Punkte schriftlich:
Wie hoch ist die Gesamtkostenquote inklusive Produktkosten und Transaktionsgebühren?
Welcher Anteil der eingesetzten Produkte stammt aus dem eigenen Haus?
Werden Bestandsprovisionen vollständig an mich ausgekehrt?
Gibt es eine Performancegebühr – und mit welcher Hurdle sowie High-Water-Mark?
Wie oft und in welchem Detailgrad erfolgt das Reporting?
Welche Kündigungsfristen und Übertragungskosten gelten?
Wer ist die depotführende Stelle und wie ist die Einlagensicherung geregelt?
Ein Anbieter, der diese Fragen ohne Umwege beantwortet, hat den wichtigsten Test bereits bestanden.
Häufige Fragen zur Vermögensverwaltung
Was kostet eine Vermögensverwaltung im Durchschnitt?
Analoge Mandate liegen inklusive Produktkosten meist zwischen 0,9 und 1,8 Prozent des verwalteten Vermögens pro Jahr, digitale Lösungen zwischen 0,5 und 1,0 Prozent. Entscheidend ist nicht die ausgewiesene Verwaltungsgebühr, sondern die Gesamtkostenquote. Lassen Sie sich alle Kostenbestandteile in einer Zahl darstellen und vergleichen Sie ausschließlich diese.
Ab welchem Vermögen lohnt sich eine Vermögensverwaltung?
Individuelle Mandate werden in der Regel ab 250.000 bis 500.000 Euro angeboten und tragen sich wirtschaftlich meist erst ab dieser Größenordnung. Darunter sind ein Robo-Advisor oder eine einmalige Honorarberatung mit Eigenumsetzung häufig die günstigere Lösung. Ab etwa einer Million Euro sind Gebührenverhandlungen und degressive Staffeln marktüblich.
Was ist der Unterschied zwischen Vermögensverwaltung und Anlageberatung?
Bei der Vermögensverwaltung übertragen Sie die Entscheidungsbefugnis im vereinbarten Rahmen – der Verwalter handelt eigenständig. Bei der Anlageberatung erhalten Sie eine Empfehlung und entscheiden selbst. Die Verwaltung kostet mehr, entlastet aber im Alltag; die Beratung ist günstiger, verlangt jedoch Ihre aktive Umsetzung und Disziplin.
Kann eine Vermögensverwaltung auch Immobilien betreuen?
Klassische Mandate beziehen sich auf liquide Wertpapiere. Direkt gehaltene Immobilien werden allenfalls in einer Gesamtvermögensübersicht abgebildet, aber nicht aktiv gesteuert. Wer Immobilien im Vermögen hat oder aufbauen will, organisiert diesen Teil separat – über Betreiber, Hausverwaltung und Steuerberater. Einen strukturierten Einstieg bietet der Leitfaden zu kapitalanlage immobilien kaufen.
Nächster Schritt
Wenn Sie die Wertpapierseite geordnet haben und prüfen möchten, wie ein direkt gehaltener Sachwert in Ihr Gesamtvermögen passt, schauen Sie sich die aktuellen Projekte und Kalkulationen an. Transparent aufgeschlüsselt, ohne Verkaufsdruck: investmentandliving.com.
Vermögensverwaltung im Vergleich: Modelle, Kosten und die Rolle von Sachwerten
Vermögensverwaltung bedeutet im Kern, dass Sie die laufenden Anlageentscheidungen für einen definierten Teil Ihres Vermögens an einen Dritten übertragen – gegen Honorar, nach festgelegten Regeln und mit einem vereinbarten Risikorahmen. Klingt einfach, ist in der Praxis aber eine Entscheidung mit mehreren Ebenen: Wer verwaltet, wie wird vergütet, wie unabhängig ist die Produktauswahl, und was passiert mit dem Teil Ihres Vermögens, der sich gar nicht sinnvoll in ein Wertpapierdepot pressen lässt?
Dieser Beitrag ordnet die gängigen Modelle ein, zeigt die Kostenmechanik und erklärt, ab welcher Größenordnung sich welcher Weg trägt. Ein Hinweis vorweg: INVESTMENT & living ist kein Vermögensverwalter und erbringt keine Anlageberatung. Wir betrachten das Thema aus der Perspektive von Menschen, die einen Teil ihres Vermögens in Sachwerte legen – und wissen wollen, wie sich das zum verwalteten Teil verhält.
Vermögensverwaltung: Die vier gängigen Modelle im Überblick
Der Begriff wird für sehr unterschiedliche Dienstleistungen verwendet. Vier Grundtypen haben sich etabliert.
1. Bankeigene Vermögensverwaltung
Das klassische Modell: Ihre Hausbank oder eine Privatbank verwaltet das Depot nach einer von Ihnen gewählten Strategie. Vorteil ist die Bequemlichkeit – Depotführung, Verwaltung und Ansprechpartner aus einer Hand. Der wunde Punkt ist die Produktnähe: Werden überwiegend hauseigene Fonds eingesetzt, entstehen Gebühren auf zwei Ebenen, und die Auswahl ist nicht neutral. Seriöse Häuser legen das offen. Fragen Sie aktiv nach dem Anteil konzerneigener Produkte.
2. Unabhängiger Vermögensverwalter
Nach § 15 WpIG zugelassene Finanzportfolioverwalter arbeiten ohne eigene Produktfabrik. Sie wählen aus dem gesamten Markt, verwahren das Depot bei einer Partnerbank und rechnen in der Regel ein prozentuales Honorar auf das verwaltete Vermögen ab. Die Betreuung ist meist persönlicher als bei Großbanken, die Mindestanlage liegt häufig zwischen 250.000 und 500.000 Euro. Entscheidend ist, ob der Verwalter Bestandsprovisionen vollständig an Sie auskehrt – das sollte vertraglich geregelt sein.
3. Honorarberatung
Hier zahlen Sie für Beratungsleistung, nicht für Verwaltung. Sie treffen die Entscheidungen selbst und setzen sie selbst um; die Vergütung erfolgt nach Stunden oder als Pauschale. Das ist die transparenteste Form, verlangt aber Eigeninitiative und Disziplin. Für Anleger mit klarer Strategie und kostengünstigen Bausteinen ist es oft die günstigste Variante – gerechnet über zwanzig Jahre kann der Unterschied erheblich sein.
4. Robo-Advisor / digitale Vermögensverwaltung
Standardisierte Portfolios aus ETFs, automatisches Rebalancing, Zugang ab wenigen tausend Euro. Die Kosten liegen deutlich unter den analogen Modellen. Dafür gibt es keine individuelle Struktur, keine steuerliche Einzelfallbetrachtung und in der Regel keinen Ansprechpartner, der Ihre Gesamtsituation kennt. Für den Einstieg und für klar abgegrenzte Vermögensteile funktioniert das gut.
Vermögensverwaltung im Kostenvergleich: die Tabelle, die vieles klärt
Die folgende Übersicht zeigt typische Marktwerte. Sie ersetzt keine individuelle Prüfung, macht aber die Größenordnungen sichtbar – und genau daran scheitern viele Entscheidungen, weil nur die sichtbare Verwaltungsgebühr verglichen wird und nicht die Gesamtkostenquote.
Modell | Typische Gesamtkosten p. a. | Übliche Mindestanlage | Unabhängigkeit der Produktauswahl | Kostentransparenz |
|---|---|---|---|---|
Bankeigene Vermögensverwaltung | 1,2 – 1,8 % inkl. Produktkosten | 100.000 – 500.000 € | eingeschränkt (hoher Anteil Hausprodukte möglich) | mittel – Produktkosten oft nachgelagert ausgewiesen |
Unabhängiger Vermögensverwalter | 0,9 – 1,5 % inkl. Produktkosten | 250.000 – 500.000 € | hoch – keine eigene Produktfabrik | hoch, wenn Provisionen ausgekehrt werden |
Honorarberatung (Umsetzung selbst) | 150 – 300 € / Stunde + ca. 0,2 % Produktkosten | keine formale Grenze | sehr hoch | sehr hoch – Rechnung statt Prozentsatz |
Robo-Advisor | 0,5 – 1,0 % inkl. ETF-Kosten | 500 – 25.000 € | hoch, aber standardisiert | hoch – Preismodell öffentlich einsehbar |
Direkt gehaltener Sachwert (z. B. Immobilie) | Bewirtschaftung/Verwaltung ca. 15 – 25 % der Einnahmen | Eigenkapital ab ca. 80.000 – 150.000 € | volle Kontrolle, volle Verantwortung | hoch – jede Position einzeln belegt |
Der Aha-Moment steckt in der ersten Spalte. Zwischen einer digitalen Lösung zu 0,6 Prozent und einer bankeigenen Verwaltung zu 1,6 Prozent liegt ein Prozentpunkt pro Jahr. Auf 500.000 Euro sind das 5.000 Euro jährlich. Über 20 Jahre und mit Zinseszinseffekt gerechnet, summiert sich die Differenz bei gleicher Bruttorendite auf einen sechsstelligen Betrag. Kosten sind die einzige Größe im Portfolio, die Sie vorab kennen – Rendite ist es nicht.
Ab welchem Vermögen sich welche Vermögensverwaltung trägt
Es gibt keine offizielle Schwelle, aber belastbare Erfahrungswerte.
Bis rund 100.000 Euro: Eine mandatierte Verwaltung rechnet sich selten. Die Fixkosten der Betreuung verteilen sich auf zu wenig Kapital. Ein digitales Portfolio oder eine einmalige Honorarberatung mit anschließender Eigenumsetzung ist hier meist die wirtschaftlichere Lösung.
100.000 bis 500.000 Euro: Der Übergangsbereich. Hier lohnt sich die Frage, welchen Mehrwert Sie konkret einkaufen – reine Portfoliosteuerung ist standardisierbar, echte Planung rund um Steuern, Ruhestand und Nachfolge ist es nicht. Wer ausschließlich Depotsteuerung braucht, zahlt bei einem analogen Mandat oft für Leistungen, die er nicht abruft.
Ab 500.000 Euro: Individuelle Vermögensverwaltung wird tragfähig. Struktur über mehrere Anlageklassen, steuerliche Abstimmung, Liquiditätsplanung und Nachfolgethemen rechtfertigen das Honorar. Ab etwa einer Million Euro ist die Verhandlung der Gebühr üblich – degressive Staffeln sind Marktstandard und werden erfahrungsgemäß nur denen gewährt, die danach fragen.
Was Vermögensverwaltung typischerweise nicht abdeckt
Nahezu alle Mandate beziehen sich auf liquide Wertpapiere. Direkt gehaltene Immobilien, Beteiligungen, Betriebsvermögen oder Edelmetalle im eigenen Depot bleiben in der Regel außen vor – sie werden allenfalls in einer Gesamtvermögensübersicht dargestellt, aber nicht gesteuert.
Das ist kein Mangel, sondern eine Definitionsfrage. Es führt aber dazu, dass viele Anleger ihre Allokation falsch einschätzen. Wer 400.000 Euro im verwalteten Depot hält und daneben eine schuldenfreie Immobilie im Wert von 700.000 Euro besitzt, hat kein zu 100 Prozent gemanagtes Vermögen, sondern eine Quote von rund 36 Prozent. Entscheidungen über Aktienanteil und Risikobudget sollten immer auf Basis des Gesamtvermögens getroffen werden, nicht nur des Mandats.
Delegieren oder direkt halten: zwei Wege, ein Vermögen
Die Stärken beider Wege sind klar verteilt. Ein Wertpapiermandat ist täglich liquide, breit gestreut, erfordert keinen Zeiteinsatz und lässt sich in Teilbeträgen auflösen. Der Preis dafür ist die laufende Gebühr, die Abhängigkeit von Marktbewegungen und eine gewisse Distanz: Sie sehen einen Depotauszug, keinen Gegenstand.
Ein direkt gehaltener Sachwert funktioniert umgekehrt. Er bindet Kapital, ist nicht in Tranchen verkäuflich und verlangt Entscheidungen – über Lage, Zustand, Betreiber, Instandhaltung. Dafür erzeugt er laufende Einnahmen aus Nutzung statt aus Kursentwicklung, lässt sich mit Fremdkapital hebeln und ist in der Kostenstruktur nachvollziehbar, weil jede Position einzeln belegt wird. Wer die Grundlagen dieses Wegs sortieren möchte, findet sie im Überblick zum immobilien investment.
In der Praxis schließen sich beide Wege nicht aus. Eine häufig anzutreffende Aufteilung bei Vermögen ab etwa 500.000 Euro: liquide Mittel und Wertpapiere in der Verwaltung, ein klar abgegrenzter Anteil in Sachwerten, ein Liquiditätspuffer außerhalb beider Blöcke. Wie hoch der Sachwertanteil ausfällt, hängt von Einkommenssituation, Zeithorizont und persönlicher Präferenz ab – dazu geben wir ausdrücklich keine Empfehlung.
Sachwerte konkret: Was bei Ferienimmobilien anders läuft
Bei touristisch genutzten Immobilien verschiebt sich die Bewirtschaftung. Statt eines Dauermieters steht ein Betreiberkonzept dahinter: Vermarktung, Reinigung, Gästebetreuung und Abrechnung übernimmt ein Dienstleister, der Eigentümer erhält seinen Anteil der Nettoerträge. Das ähnelt strukturell einer Verwaltung – nur bezieht sie sich auf ein konkretes Objekt statt auf ein Depot. Was dabei realistisch herauskommt und welche Kosten anfallen, ist im Beitrag zur ferienimmobilie als kapitalanlage aufgeschlüsselt.
Ein Beispiel für die Größenordnung: Das Projekt PirklAlm Resort in der Steiermark ist mit einer prognostizierten Rendite von rund 8 Prozent kalkuliert. Ob diese Zahl für Sie erreichbar ist, hängt von Auslastung, Betreiberkonditionen, Finanzierung und Eigennutzungstagen ab – vier Stellschrauben, die jede Prognose spürbar verändern. Wer die Kaufpreisrelation zusätzlich einordnen möchte, findet die Systematik unter immobilien rendite berechnen.
Zahlen selbst prüfen statt Prognosen übernehmen
Bei einem Wertpapiermandat prüfen Sie das Reporting. Bei einem Sachwert prüfen Sie die Kalkulation – idealerweise bevor Sie unterschreiben. Auslastung, Nettoeinnahmen pro Nacht, Betreiberanteil, Instandhaltungsrücklage, Finanzierungskosten: Diese fünf Positionen entscheiden über das Ergebnis. Berechnen Sie Ihre persönliche Ferienimmobilien-Rendite mit dem Renditerechner von INVESTMENT & living und arbeiten Sie dabei bewusst mit einem konservativen Auslastungsszenario. Wenn die Rechnung auch bei 45 Prozent Auslastung trägt, ist die Grundlage belastbar. Trägt sie nur bei 70 Prozent, kennen Sie Ihr Risiko.
Hinweis: Die hier dargestellten Inhalte dienen der allgemeinen Information. Sie stellen keine Anlage-, Steuer- oder Rechtsberatung dar. INVESTMENT & living ist kein Vermögensverwalter und erbringt keine Finanzportfolioverwaltung. Prüfen Sie Ihre individuelle Situation gemeinsam mit Steuerberater und, wenn gewünscht, einem zugelassenen Verwalter oder Honorarberater.
Sieben Fragen an jeden Anbieter
Bevor Sie ein Mandat unterschreiben, klären Sie diese Punkte schriftlich:
Wie hoch ist die Gesamtkostenquote inklusive Produktkosten und Transaktionsgebühren?
Welcher Anteil der eingesetzten Produkte stammt aus dem eigenen Haus?
Werden Bestandsprovisionen vollständig an mich ausgekehrt?
Gibt es eine Performancegebühr – und mit welcher Hurdle sowie High-Water-Mark?
Wie oft und in welchem Detailgrad erfolgt das Reporting?
Welche Kündigungsfristen und Übertragungskosten gelten?
Wer ist die depotführende Stelle und wie ist die Einlagensicherung geregelt?
Ein Anbieter, der diese Fragen ohne Umwege beantwortet, hat den wichtigsten Test bereits bestanden.
Häufige Fragen zur Vermögensverwaltung
Was kostet eine Vermögensverwaltung im Durchschnitt?
Analoge Mandate liegen inklusive Produktkosten meist zwischen 0,9 und 1,8 Prozent des verwalteten Vermögens pro Jahr, digitale Lösungen zwischen 0,5 und 1,0 Prozent. Entscheidend ist nicht die ausgewiesene Verwaltungsgebühr, sondern die Gesamtkostenquote. Lassen Sie sich alle Kostenbestandteile in einer Zahl darstellen und vergleichen Sie ausschließlich diese.
Ab welchem Vermögen lohnt sich eine Vermögensverwaltung?
Individuelle Mandate werden in der Regel ab 250.000 bis 500.000 Euro angeboten und tragen sich wirtschaftlich meist erst ab dieser Größenordnung. Darunter sind ein Robo-Advisor oder eine einmalige Honorarberatung mit Eigenumsetzung häufig die günstigere Lösung. Ab etwa einer Million Euro sind Gebührenverhandlungen und degressive Staffeln marktüblich.
Was ist der Unterschied zwischen Vermögensverwaltung und Anlageberatung?
Bei der Vermögensverwaltung übertragen Sie die Entscheidungsbefugnis im vereinbarten Rahmen – der Verwalter handelt eigenständig. Bei der Anlageberatung erhalten Sie eine Empfehlung und entscheiden selbst. Die Verwaltung kostet mehr, entlastet aber im Alltag; die Beratung ist günstiger, verlangt jedoch Ihre aktive Umsetzung und Disziplin.
Kann eine Vermögensverwaltung auch Immobilien betreuen?
Klassische Mandate beziehen sich auf liquide Wertpapiere. Direkt gehaltene Immobilien werden allenfalls in einer Gesamtvermögensübersicht abgebildet, aber nicht aktiv gesteuert. Wer Immobilien im Vermögen hat oder aufbauen will, organisiert diesen Teil separat – über Betreiber, Hausverwaltung und Steuerberater. Einen strukturierten Einstieg bietet der Leitfaden zu kapitalanlage immobilien kaufen.
Nächster Schritt
Wenn Sie die Wertpapierseite geordnet haben und prüfen möchten, wie ein direkt gehaltener Sachwert in Ihr Gesamtvermögen passt, schauen Sie sich die aktuellen Projekte und Kalkulationen an. Transparent aufgeschlüsselt, ohne Verkaufsdruck: investmentandliving.com.